Aller au contenu

Cabinets dentaires

Expert-comptable pour dentistes à Paris et Neuilly

Bayar Consulting accompagne les chirurgiens-dentistes de Paris et du 92 depuis Neuilly. Pour votre cabinet individuel ou en société, définissons le suivi des honoraires, du laboratoire et des investissements, ainsi que les travaux à confier pour l’équipe.

Bureau du cabinet Bayar Consulting, avec table de travail et sièges visiteurs

Partir de votre situation

Les chiffres à vérifier avant une embauche ou un investissement

Une hausse des paiements au laboratoire peut venir d’un mois plus coûteux ou du règlement de factures anciennes. Le rapprochement sépare ces situations avant de bâtir un budget.

Parler de mon cabinet dentaire
  1. Honoraires et laboratoire

    Rendez comparables les encaissements, factures de prothèse et avoirs des périodes suivies.

  2. Fauteuil et investissements

    Reliez équipement, maintenance et financement aux engagements du cabinet.

  3. Organisation du cabinet

    Précisez votre exercice individuel, la collaboration et les éventuelles structures communes.

Un cadre de travail clair

Définir le devis par entité et par travail attendu

Indiquez la structure qui exerce, celle qui finance le matériel et l’employeur. Le devis peut séparer comptabilité courante, paie, reprise et étude de financement.

Décrire le suivi de mon cabinet
Benjamin Lancry, votre interlocuteur chez Bayar Consulting

Benjamin Lancry

Expert-comptable et commissaire aux comptes
  1. Rassembler les justificatifs

    Préparez les relevés financiers, factures de laboratoire et contrats de financement.

  2. Préciser les déclarations

    Identifiez les obligations individuelles et celles de la SCM ou de la société.

  3. Délimiter les compléments

    Indiquez si vous souhaitez confier la paie, une reprise ou un prévisionnel.

Comprendre, comparer, préparer

Consulter le sommaire

Chirurgiens-dentistes

Vous recherchez un expert-comptable pour chirurgien-dentiste à Paris ou dans le 92 ? Laboratoire, fauteuil, équipe et honoraires : Bayar Consulting organise les comptes de votre cabinet dentaire individuel ou en société. Cabinet à Neuilly-sur-Seine, devis sous 24 h.

Comment choisir la mission comptable de votre cabinet dentaire ?

Votre cabinet prépare un changement de fauteuil, une embauche ou une reprise ? Identifiez d’abord le chiffre qui guidera cette décision. Avant d’interpréter une hausse du laboratoire, rapprochez les factures, les avoirs et leurs paiements. Avant de signer un équipement, fixez les dates d’acompte, de livraison et de premier remboursement.

Bayar Consulting accompagne les chirurgiens-dentistes de Paris et des Hauts-de-Seine depuis Neuilly-sur-Seine. Une mission de tenue ou de révision et de production annuelle se distingue d’un tableau de gestion périodique, d’un prévisionnel ou de la paie. Demandez dans le devis les entités suivies, les travaux inclus, leur fréquence et la personne qui relancera les pièces manquantes.

Décrivez les praticiens, structures et salariés de votre cabinet. Indiquez aussi la période à reprendre et l’échéance qui vous amène. Vous pouvez recevoir un devis sous 24 h après présentation de votre besoin.

Un devis construit sur la réalité du cabinet dentaire

Nombre de praticiens, laboratoires, salariés, comptes et structures : ces éléments déterminent le travail à réaliser. La tenue d’une SEL, la paie et une reprise d’historique se chiffrent séparément. Votre devis distingue production comptable, déclarations et accompagnement de gestion. Présentez votre organisation pour recevoir une proposition sous 24 h.

Demander un devis pour mon activité

Comptabilité du chirurgien-dentiste : individuel, collaboration, SCM ou SEL

Les dossiers à identifier avant de reprendre la comptabilité dentaire
OrganisationPièces de départRestitution attendue
Exercice individuelRelevés d’honoraires, banque, achats, emprunts et immobilisations.Résultat professionnel et déclaration adaptée au régime fiscal.
Collaboration libéraleContrat, honoraires encaissés et redevance versée au titulaire.Rapprochement des règlements et identification des dépenses propres.
SCM ou SELStatuts, conventions, appels de fonds ou rémunérations des associés.Comptes et déclarations de chaque structure, avec une répartition écrite des missions.

Honoraires du chirurgien-dentiste : suivre les paiements sans lire les dossiers de soins

Un cabinet dentaire peut recevoir plusieurs règlements pour une même période : paiements directs, tiers payant, versements fractionnés et encaissements de créances antérieures. Le total du mois dans le logiciel métier peut alors différer de celui de la banque. Il faut d'abord connaître la nature du total exporté : actes facturés, règlements enregistrés ou virements effectivement reçus. Comparer des montants de nature différente produit un faux écart.

Le rapprochement s'appuie sur des états financiers datés et les justificatifs de paiement. Une ligne de versement groupé doit pouvoir être attribuée à son origine ; une commission de paiement se justifie séparément du montant encaissé. Le cabinet signale les opérations non expliquées et les remboursements à documenter. L'identité du patient et les détails cliniques ne sont pas nécessaires pour établir le devis ; les échanges comptables doivent rester limités aux données financières utiles à leur finalité.

Lorsque des honoraires sont réglés en plusieurs fois, un état de suivi peut montrer ce qui était attendu, ce qui a été reçu et le solde restant à rapprocher à une date donnée. La relance des patients ou la correction d'un rejet dans le logiciel de soins ne sont pas automatiquement comprises dans une mission de comptabilité. Le devis indique à qui revient ce travail pour que l'écart ne reste pas sans interlocuteur.

Pour une collaboration libérale, le contrat permet de comprendre qui encaisse les honoraires et comment se calcule la redevance. Nous évitons d'enregistrer simplement le solde bancaire sans reconstituer les flux pertinents. Le dossier du collaborateur et celui du titulaire doivent raconter la même opération avec leurs pièces respectives. Une modification de contrat en cours d'année demande de conserver sa date d'effet et les décomptes correspondants.

Pilotage du cabinet

Cabinet dentaire : rapprocher honoraires et frais de laboratoire

Des encaissements stables peuvent masquer une hausse des coûts de prothèse. Nous classons les factures de laboratoire, avoirs et règlements sur une période comparable, puis rapprochons les honoraires reçus de vos états financiers. Vous pouvez ainsi identifier une variation à expliquer avant de décider d’un équipement ou d’une embauche.

Exemple pédagogique fictif : deux mois présentent chacun 24 000 € d’encaissements. Les frais de laboratoire retenus pour l’exercice passent de 4 000 € à 6 500 €. L’écart après ce seul coût passe de 20 000 € à 17 500 €, avant personnel, loyer, matériel, cotisations et impôt. Ce n’est ni une marge nette ni une mesure de rentabilité clinique.

Le paiement tardif d’une facture déplace aussi la trésorerie. Pour comprendre le mois, le tableau de gestion doit préciser s’il suit les factures ou les paiements. Cette présentation relève d’un travail de pilotage défini au devis ; la mission comptable annuelle conserve ses propres règles de production.

Salle de réunion du cabinet Bayar Consulting à Neuilly-sur-Seine

Factures de laboratoire : expliquer un virement avant de conclure sur le coût

Préparez une liste par fournisseur avec le solde de départ, les factures de la période, les avoirs reçus et les virements. Un règlement unique peut couvrir plusieurs factures. Conservez son détail d’affectation et laissez un avoir annoncé parmi les points à confirmer tant que vous n’avez pas la pièce.

Exemple pédagogique fictif. Le cabinet règle 8 100 € au laboratoire. Sur la période, il a reçu 6 900 € de factures et un avoir de 400 €. Il règle également 1 600 € dus au titre du mois précédent. Les factures de la période nettes de l’avoir représentent 6 500 €. Les 1 600 € restants expliquent le passage à 8 100 € en banque. Avant d’attribuer cette hausse de décaissement au coût du mois, demandez le relevé fournisseur et vérifiez les périodes rapprochées.

Un suivi de gestion convenu peut restituer les pièces rapprochées, les avoirs en attente et les montants dont la période reste à confirmer. Des références financières suffisent pour discuter d’un écart. Le tableau ne mesure ni la marge nette ni la rentabilité d’un acte et n’appelle aucune information clinique pour le premier échange.

Matériel dentaire et justificatifs : du règlement au suivi comptable

  • Factures et avoirs

    Le cabinet reçoit les pièces fournisseurs et vérifie leur rapprochement avec les règlements. La restitution signale les avoirs attendus ou paiements non expliqués, sans demander d’images ni de dossier clinique.

  • Fauteuil et équipements

    Achat, emprunt, crédit-bail et maintenance ne produisent pas le même calendrier de dépenses. À partir des contrats et factures, nous distinguons financement, immobilisation et charge avant de préparer les écritures.

  • État de synthèse

    Le document remis rassemble les postes convenus et les écarts à documenter. Il sert à préparer vos arbitrages ; un coût rapporté aux encaissements ne juge ni la qualité des soins ni la pertinence d’un traitement.

Fauteuil et travaux : combien faut-il décaisser avant la reprise ?

Pour comparer deux propositions de financement, fixez un calendrier commun. Séparez l’acompte et les travaux avant la livraison, la date du versement du financement, puis les échéances après la remise en service. Ajoutez la maintenance et les dépenses fixes pendant une fermeture éventuelle. Identifiez l’entité qui signe et celle qui règle chaque poste.

Simulation pédagogique fictive, hors fiscalité. Le fauteuil et les équipements coûtent 46 000 € et l’aménagement 9 000 €. Un financement externe de 40 000 € laisse 15 000 € à couvrir. Si 6 000 € d’autres engagements sont dus pendant la fermeture, le besoin identifié atteint 21 000 €, avant les autres frais et la réserve de fonctionnement. Si le financement arrive après l’acompte, inscrivez les dates : même avec un total identique, le manque de liquidité peut survenir plus tôt.

Ce calendrier sert au prévisionnel de trésorerie. Le traitement comptable du matériel, de ses remboursements et de la TVA se vérifie séparément à partir des pièces et de l’activité. En cas de reprise, rapprochez la liste des biens et contrats transférés des travaux à prévoir. Précisez au devis si vous attendez une étude de financement en complément de la mission récurrente.

Déclaration 2035 du dentiste et comptes de sa SEL : séparer les dossiers

En individuel, la déclaration contrôlée BNC comporte une 2035 ; le régime micro-BNC, sous conditions, suit une autre logique déclarative. La fiche BNC : régime réel d’imposition (F32105), consultée le 29 octobre 2026 pour les règles 2026, décrit ces obligations. La déclaration du foyer fait l’objet d’un périmètre distinct.

Une SCM mutualise les moyens, tandis que chaque associé conserve ses honoraires. Elle dépose sa propre déclaration 2036, selon la fiche officielle Société civile de moyens (F38429), version du 16 octobre 2024, vérifiée le 29 octobre 2026. Une SEL exerce l’activité : son régime dépend de sa forme et de ses options.

Depuis les revenus 2024, la rémunération technique de l’associé de SEL relève en principe des BNC, sauf lien de subordination. Les fonctions de direction demandent une ventilation propre (BOI-RES-BNC-000136 sur les associés de SEL, 24 avril 2024, vérifié le 29 octobre 2026). Nous rapprochons les montants déclarés par la société de ceux retenus pour l’associé. Le choix de structure prend en compte revenus personnels, investissements et organisation ; il ne se tranche pas sur le chiffre d’affaires seul. Le suivi juridique complète le dossier si vous le confiez.

2035, SCM et SELARL du dentiste : faire circuler les bons justificatifs

Le chirurgien-dentiste doit savoir quelles pièces relient son exercice personnel aux structures qui l'entourent. En individuel à la déclaration contrôlée, la 2035 est alimentée par son dossier professionnel. Le guide des régimes BNC possède la comparaison fiscale détaillée ; ici, l'enjeu est de vérifier que les honoraires, redevances et dépenses retenus appartiennent bien au praticien concerné. Une déclaration du foyer nécessite un périmètre supplémentaire.

Dans une SCM, les praticiens financent des moyens communs. Le document transmis à chacun doit permettre de retrouver sa contribution et les régularisations. Le loyer, le personnel commun ou un équipement ne doivent pas être comptés deux fois parce que le praticien possède une copie de la facture de la SCM. La fiche officielle F38429 sur la SCM, consultée le 2 novembre 2026, confirme cette séparation des moyens et de l'activité propre de chaque membre.

Pour une SELARL ou une SELAS dentaire, le dossier de liaison peut réunir les décisions de rémunération, les sommes versées à chaque associé, les frais remboursés et les dépenses personnelles d'activité supportées directement par la société. Nous demandons également qui détient les attestations sociales et qui confirme les comptes courants. Chaque associé doit pouvoir retrouver les montants qui le concernent sans transmettre les documents des autres praticiens dans son propre dossier. Lorsque la société et l'associé ont des intervenants différents, une liste commune de points à confirmer et une date de retour facilitent la clôture. La restitution suit les pièces reçues, les écarts encore ouverts et la responsabilité de leur résolution ; elle applique les distinctions fiscales déjà exposées plus haut sans les remplacer par le seul total des virements.

Pour une arrivée ou un départ d'associé, les actes et dates d'effet sont déterminants. Le cabinet doit connaître les flux exceptionnels, les comptes concernés et le responsable des formalités. Une cession ou une restructuration ne se traite pas comme une simple clôture annuelle ; l'analyse et le suivi juridique de la société peuvent faire l'objet de missions complémentaires clairement chiffrées.
Soins et prothèses : éviter les raccourcis sur la TVA

Les soins répondant aux conditions légales sont exonérés. Les fournitures de prothèses dentaires bénéficient aussi d’une exonération sous les conditions du § 310 ; les recettes accessoires se qualifient séparément. Source : TVA médicale et paramédicale, BOI-TVA-CHAMP-30-10-20-10, 9 avril 2025, vérifiée le 29 octobre 2026.

Nous examinons la nature des opérations et leurs justificatifs avant d’appliquer un traitement. Une activité esthétique, une location équipée ou une nouvelle vente doit être décrite au cabinet ; la présence d’une recette sur le compte du chirurgien-dentiste ne suffit pas à l’exonérer. Le guide TVA des soins et des ventes détaille cette analyse. Une étude fiscale se chiffre quand le cas l’exige.

Paie, CARCDSF et Urssaf : les échéances du chirurgien-dentiste

  • Personnel salarié

    Assistant dentaire, accueil, temps partiel : indiquez effectif, organisation et paie à reprendre. Si elle est confiée au cabinet, la gestion sociale couvre les bulletins et déclarations convenus, avec un circuit de transmission des variables.

  • CARCDSF et Urssaf

    La CARCDSF, guide des jeunes affiliés 2025, p. 4, consultée le 29 octobre 2026, prévoit l’affiliation du chirurgien-dentiste libéral inscrit à l’Ordre, même à temps partiel. Nous distinguons ses appels de ceux de l’Urssaf pour construire un calendrier de trésorerie.

  • Installation

    La procédure d’installation de l’Assurance maladie, publiée le 7 novembre 2025 et vérifiée le 29 octobre 2026, distingue Ordre, Assurance maladie et autres formalités. Nous organisons le volet financier : financement du local, équipement et réserve pour les premières dépenses.

Paie du cabinet dentaire : préparer les variables et le coût employeur

La présence d'une assistante dentaire ou d'un salarié d'accueil crée un circuit de pièces différent de celui des achats. Avant une reprise de paie, nous identifions l'employeur, les contrats, les bulletins antérieurs et les déclarations déjà produites. Une même équipe peut travailler dans un local partagé sans que tous les praticiens aient la qualité d'employeur. Ce point doit être établi à partir de l'organisation contractuelle.

Si la mission sociale est confiée, un calendrier de transmission permet de traiter absences, congés, heures et changements de situation. Les variables doivent être communiquées avant la production des bulletins, selon les modalités convenues. Une information arrivée après la paie peut nécessiter une correction et une nouvelle vérification. Le dossier doit donc distinguer les données transmises par le cabinet dentaire et les travaux réalisés par le prestataire.

Pour une embauche, le budget ne s'arrête pas au salaire net envisagé. La rémunération brute, les charges employeur applicables, les équipements, les temps de formation et les éventuels coûts de remplacement doivent être appréciés avec les hypothèses propres au poste. Nous ne reconstituons pas ce coût par un coefficient universel. Le livrable peut être une estimation documentée avec les éléments à confirmer, puis un suivi des dépenses réellement supportées.

La gestion sociale et la paie du cabinet complètent ainsi la mission comptable lorsqu'elles sont prévues. Un devis peut couvrir les comptes sans inclure les bulletins ; l'inverse est également possible. La clarification préalable évite de découvrir à l'échéance qu'une formalité attendue n'avait pas été confiée. Les honoraires de paie et les travaux exceptionnels restent distincts du repère BNC de départ.

Périmètre et honoraires

La base BNC et les prestations complémentaires

À partir de 78 € HT par mois uniquement dans les conditions de la carte BNC : activité médicale sous 50 000 € TTC de recettes annuelles, une page de relevé bancaire mensuel, aucun salarié. Ce repère ne chiffre pas un cabinet dentaire équipé avec équipe ni une SEL. TVA, déclaration personnelle, paie et autres structures sont hors de cette base.

  • Comptabilité BNC

    Le suivi des revenus et des dépenses de votre profession libérale.

    À partir de

    78 €HT / mois

    Ce que couvre cette offre

    • Enregistrement des opérations bancaires
    • Établissement de la liasse fiscale
    • Accès à Tiime et accompagnement en gestion

    Périmètre du tarif de départ

    Base de chiffrage de ce prix de départ : activité médicale, recettes annuelles inférieures à 50 000 € TTC, une page de relevé bancaire par mois, aucun salarié.

    Montant mensuel hors taxes ; la périodicité de facturation est fixée au devis. TVA et déclarations personnelles non comprises dans cette base.

    Obtenir mon devis

    Votre devis personnalisé sous 24 h

  • Bulletins de paie et déclarations sociales

    Un devis adapté à votre effectif, vos établissements et vos conventions collectives.

    Sur devis

    Prestations à composer

    • Production des bulletins et traitement des absences
    • DSN mensuelles, événementielles ou à néant selon la mission
    • Mutuelle, prévoyance et assistance RH de premier niveau

    Votre périmètre

    Bulletins, déclarations, reprise d’historique et logiciels sont détaillés dans le devis.

    Obtenir mon devis

    Votre devis personnalisé sous 24 h

  • Fiscalité et déclarations complémentaires

    Faites chiffrer les travaux fiscaux qui complètent votre suivi courant.

    Sur devis

    Prestations à composer

    • Déclarations personnelles de revenus et IFI
    • Examen de conformité fiscale
    • Étude des régimes fiscal et social selon votre projet

    Votre périmètre

    Chaque déclaration ou étude est chiffrée selon les pièces, les périodes et les opérations concernées.

    Obtenir mon devis

    Votre devis personnalisé sous 24 h

Installation ou changement de comptable dentiste dans le 92 : préparer la reprise

La préparation financière de l'installation doit suivre votre calendrier professionnel. L'Assurance maladie décrit les étapes d'installation du chirurgien-dentiste dans son article du 7 novembre 2025, consulté le 2 novembre 2026. Les démarches ordinales et conventionnelles restent distinctes de l'organisation comptable ; un prévisionnel ne les remplace pas. Le cabinet peut cadrer le budget et les flux sans se présenter comme responsable de toutes les autorisations d'exercice.

Pour ouvrir le dossier, réunissez le bail, les contrats d'équipement, les financements, les conventions entre praticiens et les éventuels contrats de travail. Une liste datée des dépenses déjà engagées permet de distinguer ce qui est payé, ce qui reste dû et ce qui dépend encore d'un devis. Le prévisionnel gagne en utilité lorsque ses hypothèses de démarrage et de montée en charge sont explicites, sans transformer une estimation d'activité en recette garantie.

Pour changer d'expert-comptable, indiquez l'exercice à reprendre, la dernière période tenue et les échéances proches. Le transfert inclut selon le dossier les balances, journaux, immobilisations, déclarations déposées et questions non résolues. Les archives incomplètes ou les retards demandent un chiffrage séparé. Nous convenons d'une répartition des responsabilités avec les intervenants concernés avant de promettre une date d'achèvement.

Votre cabinet est situé à Paris, Neuilly ou ailleurs dans les Hauts-de-Seine ? Le lieu d'exercice aide à organiser les rendez-vous, tandis que le devis repose surtout sur vos volumes et votre structure. Le parcours des professions libérales présente le cadre transversal. Demandez un devis pour votre cabinet dentaire en donnant le nombre de praticiens, de sociétés et de salariés ; ces éléments permettent de préparer un échange utile sans envoyer de dossier clinique.

Des pièces financières organisées, une paie suivie si confiée

Tiime sert aux justificatifs, Quadratus à la production comptable et Silae à la paie confiée. Les accès et prestations incluses sont précisés dans votre devis ; aucun partenariat ni abonnement supplémentaire n’est déduit de ces usages.

Poursuivre selon votre besoin

Le cabinet

Un cabinet à Neuilly pour votre activité dentaire

Bayar Consulting reçoit au 99 avenue Achille Peretti, à Neuilly-sur-Seine, sur rendez-vous du lundi au vendredi de 9 h à 19 h. Benjamin Lancry est le fondateur, expert-comptable et commissaire aux comptes du cabinet. Pour votre exercice à Paris ou dans le 92, nous convenons du rythme et des documents à transmettre. Le hub professionnels de santé présente les parcours voisins. Bayar Consulting est inscrite comme société de commissaires aux comptes. Cette qualité reste distincte de la mission comptable présentée ici.

Membre de l’Ordre des experts-comptables
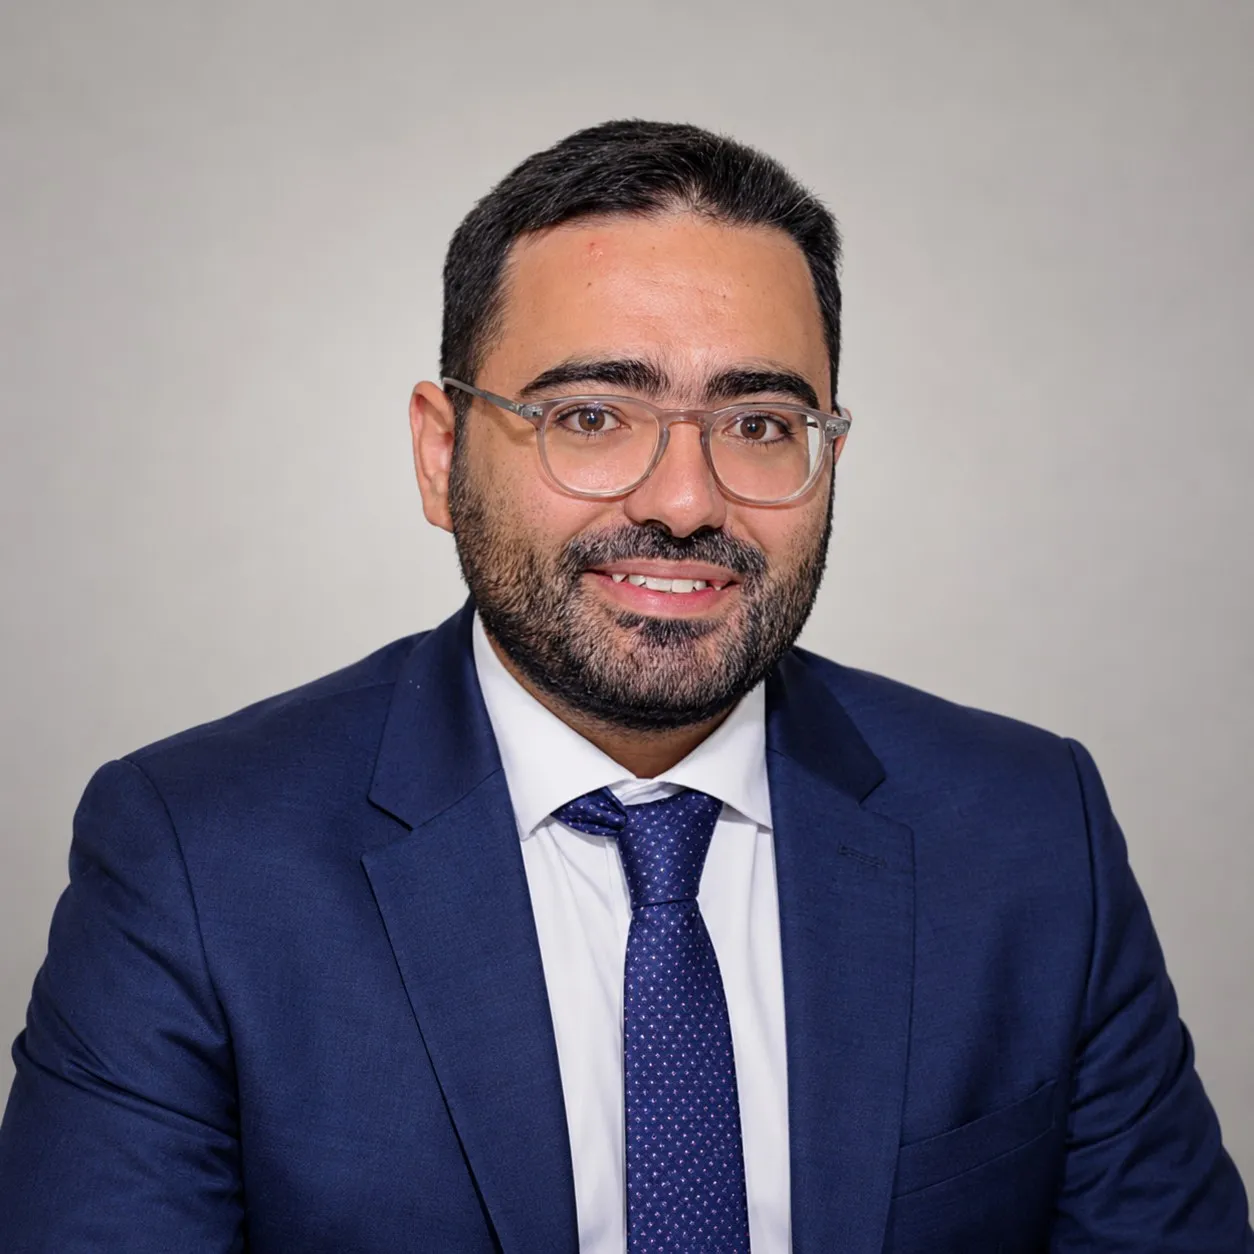
Portrait de Benjamin Lancry, expert-comptable et fondateur de Bayar Consulting, souriant, en lunettes, costume bleu marine et cravate
  • Échanger directement

    Un numéro unique pour joindre le cabinet.

    07 64 03 42 61
  • À Neuilly-sur-Seine

    99 avenue Achille Peretti, 92200 Neuilly-sur-Seine. Sur rendez-vous, du lundi au vendredi, de 9 h à 19 h.

    Préparer votre rendez-vous
  • Honoraires clairement définis

    Prestations et honoraires détaillés dans votre devis.

    Comprendre nos honoraires

Questions pratiques

Les questions à régler avant de démarrer

Comment reprendre une comptabilité en cours d’année ?

Précisez la dernière période tenue, les déclarations déjà envoyées et l’emplacement des pièces. Nous définissons le périmètre de reprise, les échanges avec le cabinet précédent et les éventuels travaux de rattrapage.

Une SCM remplace-t-elle ma comptabilité personnelle ?

Chaque praticien conserve son activité et ses honoraires. La mission SCM suit les charges communes et leur répartition ; votre résultat professionnel reste un dossier distinct.

Quel montant préparer pour un premier échange ?

Un ordre de grandeur des recettes et du volume de pièces suffit pour qualifier le besoin. Ajoutez le nombre de praticiens, sociétés et salariés ; les données détaillées seront reprises par le canal convenu.

Espace d’accueil du cabinet Bayar Consulting

Contact

Décrivez votre cabinet dentaire

Tout commence par une conversation

Indiquez exercice individuel, collaboration ou société, nombre de praticiens, salariés et période à reprendre. N’insérez ni nom de patient, ni facture nominative de soins, ni document médical. Vous pouvez aussi présenter votre cabinet dentaire sur la page contact.

Les champs marqués d’un astérisque () sont obligatoires.

Pour un rappel comme pour un rendez-vous au cabinet (du lundi au vendredi, 9 h–19 h), précisez vos disponibilités dans le message.

Préciser votre projet (facultatif)

Après acceptation de votre demande par le service d’envoi, vous arrivez sur une page de confirmation. Le contenu de votre demande est transmis uniquement au cabinet et à son service d’envoi d’e-mails.

Présentez votre besoin

Votre interlocuteur : Benjamin Lancry, expert-comptable inscrit à l’Ordre.

Pour un devis ou un rendez-vous, remplissez ce formulaire : nous vous répondons généralement dans l’heure, aux horaires du cabinet.

Par exemple : création de SASU, reprise de comptabilité, question de TVA. Pour un rendez-vous, précisez vos disponibilités.

Appeler le 07 64 03 42 61Écrire sur WhatsApp (nouvel onglet)

Les champs marqués d’un astérisque sont obligatoires. Votre demande est transmise uniquement au cabinet et à son service d’envoi d’e-mails.