Aller au contenu

Suivi juridique de la société

Secrétariat juridique annuel et formalités de votre société

Bayar Consulting prépare l’approbation de vos comptes annuels, les procès-verbaux ou les décisions de l’associé unique, et le dépôt des comptes lorsque la mission le prévoit. SAS, SASU, SARL ou EURL de tous secteurs : recevez votre devis personnalisé sous 24 h.

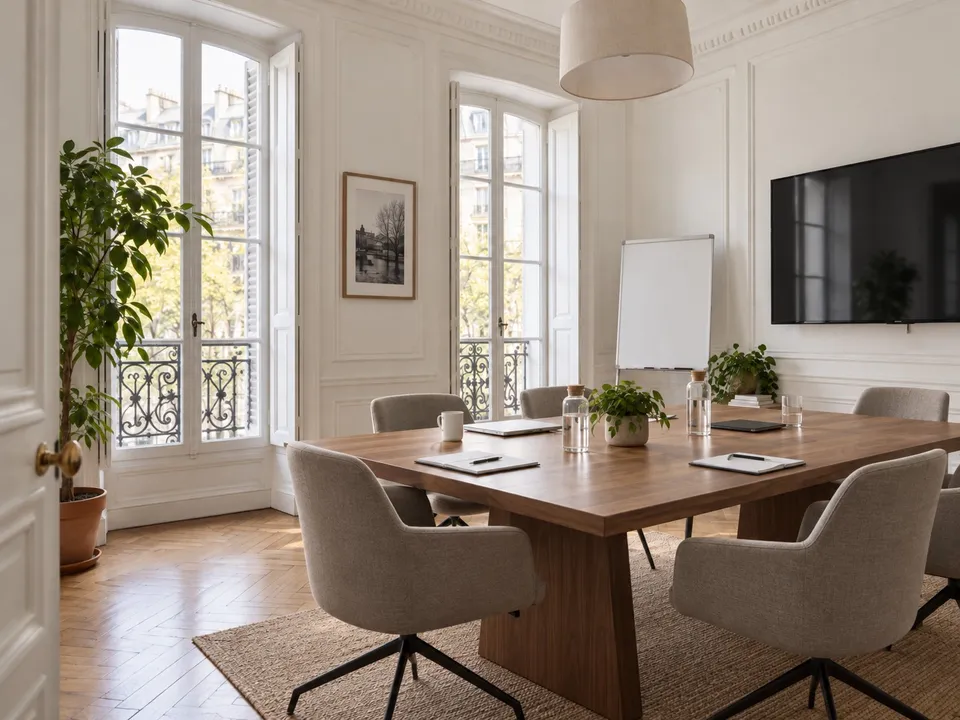
Salle de réunion du cabinet Bayar Consulting : table en bois entourée de fauteuils, carnets et carafes d’eau, écran mural et tableau blanc
  • Benjamin Lancry, expert-comptable, fondateur du cabinet
  • Frais d’organismes identifiés à part dans le devis

L’essentiel

Que comprend le secrétariat juridique annuel ?

Le secrétariat juridique annuel regroupe les décisions et formalités qui suivent la clôture de l’exercice : approbation des comptes, affectation du résultat, tenue du registre des décisions et dépôt des comptes au registre du commerce et des sociétés (RCS).

  • Pièces à réunir

    Vous transmettez les pièces à fournir : statuts à jour, répartition du capital, décisions précédentes et, s’ils ne sont pas établis par le cabinet, comptes arrêtés.

  • Préparation des décisions

    Nous rédigeons le projet de procès-verbal ou de décision de l’associé unique, affectation du résultat comprise, en vue d’une approbation dans le délai propre à votre forme.

  • Validation et signature

    Vous relisez les projets avant de signer : la décision revient aux associés ou à l’associé unique, et un projet non validé n’est pas déposé.

  • Dépôt et classement

    Lorsque la lettre de mission le prévoit, nous déposons les comptes au RCS et classons le justificatif final ; le devis distingue les honoraires et les frais de greffe.

Faites préparer l’approbation de vos comptes avant l’échéance

Indiquez la forme de votre société, sa date de clôture et les décisions à prendre : vous recevez un devis personnalisé sous 24 h.

Délais légaux

Quel délai pour approuver les comptes de votre société ?

Le délai d’approbation se compte à partir de la clôture de l’exercice et dépend de la forme de la société. Pour une clôture au 31 décembre, six mois mènent au 30 juin.

Approbation des comptes annuels selon la forme de la société : qui décide, dans quel délai, et quand le dépôt vaut approbation (sources consultées le 24 septembre 2026)
Forme de la sociétéQui approuve les comptesDélai après la clôtureQuand le dépôt vaut approbation
SAS à plusieurs associésLes associés, collectivement, dans les conditions prévues par les statuts (article L227-9 du Code de commerce)Délai librement fixé par les associés (délai d’approbation d’une SAS) : vérifiez la clause de vos statutsSans objet : la société compte plusieurs associés
SASUL’associé unique, qui ne peut déléguer ses pouvoirs ; ses décisions sont répertoriées dans un registre (article L227-9)Six mois à compter de la clôture de l’exerciceAssocié unique personne physique qui assume personnellement la présidence : le dépôt au RCS, dans le même délai, de l’inventaire et des comptes annuels dûment signés vaut approbation
SARLL’assemblée générale ordinaire des associésSix mois suivant la clôture de l’exercice (délai d’approbation en SARL)Sans objet : la société compte plusieurs associés
EURLL’associé unique, qui ne peut déléguer ses pouvoirs ; ses décisions sont répertoriées dans un registreSix mois à compter de la clôture de l’exercice (article L223-31 du Code de commerce)Associé unique seul gérant : le dépôt au RCS, dans le même délai, de l’inventaire et des comptes annuels dûment signés vaut approbation

Société anonyme : approbation par l’assemblée générale ordinaire dans les six mois suivant la clôture (fiche d’Entreprendre Service Public vérifiée le 11 juin 2025). Une fois approuvés, les comptes sont déposés au RCS dans le mois, deux mois par voie électronique ; lorsque le dépôt vaut approbation (cas de la SASU et de l’EURL décrits dans le tableau), il intervient dans le délai de six mois. Versions consultées : article L227-9 en vigueur depuis le 1er octobre 2025, article L223-31 en vigueur depuis le 6 août 2008. Ces règles ne dispensent pas de relire vos statuts.

Cycle annuel

Comment se déroule le secrétariat juridique annuel ?

Établir les comptes, les faire approuver et les déposer sont trois travaux distincts, avec chacun ses pièces. Le calendrier dépend de la forme de la société, de ses statuts et de l’état du dossier.

Une dirigeante relit un document à une grande table de travail, devant un mur de brique
  1. Décrire la société et l’échéance

    Vous nous indiquez la forme de la société, sa date de clôture, les derniers comptes approuvés et les décisions attendues cette année. À partir de ces informations, vous recevez un devis personnalisé sous 24 h.

  2. Fixer le périmètre dans la lettre de mission

    Le devis chiffre le travail ; la lettre de mission en fixe le périmètre. Elle nomme ce que le cabinet prend en charge : la préparation de l’approbation des comptes annuels, les procès-verbaux et formalités prévus dans la mission, l’organisation des signatures. Les frais d’organismes (greffe, publication) figurent à part dans le devis : vous distinguez d’emblée les honoraires des frais externes.

  3. Réunir les pièces avant de rédiger

    Le résultat de l’exercice, les reports antérieurs et les comptes arrêtés viennent de la tenue et de la révision comptable. Nous y ajoutons les statuts à jour, la répartition du capital et les décisions précédentes : un acte ne se rédige pas sur une gouvernance devenue inexacte. Le délai applicable se lit dans le tableau des délais et dans vos statuts.

  4. Préparer les décisions

    Nous rédigeons les projets de décision de l’associé unique ou de procès-verbal d’assemblée, selon la forme de la société. Vous les recevez à relire avant signature : vous ne signez pas un acte fondé sur une donnée inexacte. Les associés ou l’organe compétent prennent la décision qui leur appartient : le cabinet la prépare, il ne la prend pas. Un changement de date de clôture, une société créée en cours d’année ou une opération déjà engagée modifient cet enchaînement : signalez-les dès le départ.

  5. Signer, déposer, classer

    Les actes signés permettent ensuite d’exécuter les formalités confiées. La décision est répertoriée au registre des décisions, puis les comptes sont déposés dans le délai légal présenté à la section dépôt des comptes. Les justificatifs définitifs sont classés avec leur exercice.

Documents

Quelles pièces fournir, quels documents recevoir ?

Le dossier doit permettre de retrouver ce qui a été préparé, décidé, signé et déposé.

Pièces transmises, documents préparés et sort de chaque document au cours du cycle annuel
ÉtapeVous transmettezLe cabinet prépare (selon la lettre de mission)Déposé ou conservé
Préparation des décisionsStatuts à jour, répartition du capital, décisions précédentes, comptes arrêtés s’ils ne sont pas établis par le cabinetProjets de décision de l’associé unique ou de procès-verbal d’assemblée ; texte d’affectation du résultatConservés au dossier jusqu’à signature
Approbation et affectationValidation des projets, date de la décision, signaturesDécision ou procès-verbal définitifRépertorié au registre des décisions
Dépôt des comptesMandat de dépôt, si la mission le prévoitDossier de dépôt réunissant les comptes annuels, le procès-verbal ou la décision d’affectation du résultat, le rapport du commissaire aux comptes s’il y en a un et, selon la forme et la taille de la société, les autres documents de la liste des pièces à déposerDéposé au RCS ; justificatif final classé
Archivage de l’exerciceUniquement les pièces manquantes que nous vous signalonsClassement des pièces définitives par exercice ; liste des pièces manquantesComptes annuels : dix ans à partir de la clôture ; registre des procès-verbaux : cinq ans à partir de la fin de son utilisation (durées de conservation)

Rapports, convocations et documents particuliers dépendent de la société : ils ne sont pas identiques pour une société unipersonnelle et pour une société à plusieurs associés. Les documents nommés ici sont ceux convenus dans la lettre de mission.

Affectation du résultat

Affecter le résultat : réserve légale, report à nouveau, dividendes

L’affectation du résultat est une décision de société, prise au vu de ses comptes et des règles qui lui sont applicables. Nous préparons les éléments qui distinguent la mise en réserve, le report à nouveau et la distribution envisagée, puis vérifions ce que les capitaux propres et les statuts autorisent.

Dans les SARL, EURL comprises, et dans les sociétés par actions comme la SAS, la SASU ou la SA, un prélèvement d’au moins un vingtième du bénéfice de l’exercice, diminué le cas échéant des pertes antérieures, dote la réserve légale. Ce prélèvement cesse d’être obligatoire lorsque la réserve atteint le dixième du capital social, et toute décision contraire est nulle (article L232-10 du Code de commerce, version en vigueur depuis le 1er octobre 2025, consultée le 24 septembre 2026).

Exemple pédagogique : une société au capital de 10 000 € réalise un bénéfice de 30 000 €, sans perte antérieure, et sa réserve légale atteint déjà 400 €. Le vingtième du bénéfice représente 1 500 €, mais le dixième du capital est de 1 000 € : la dotation obligatoire se limite aux 600 € qui manquent (1 000 € moins les 400 € déjà dotés). Les 29 400 € restants sont affectés par décision des associés ou de l’associé unique, en réserve, en report à nouveau ou en distribution ; le montant distribuable se vérifie à part.

Lorsqu’un dividende est décidé, son paiement a aussi une échéance : pour une SAS ou une SASU, la fiche officielle précise que « le délai de paiement du dividende doit intervenir dans les 9 mois de la clôture de l’exercice » (approbation des comptes et paiement du dividende, Entreprendre Service Public, fiche vérifiée le 11 juin 2025, consultée le 24 septembre 2026).

La trésorerie se regarde séparément. Un bénéfice comptable n’indique pas que les fonds peuvent sortir sans conséquence : échéances fournisseurs, impôts à payer et investissements engagés réduisent la somme disponible. Une distribution a aussi des conséquences fiscales et sociales pour l’associé qui la reçoit ; l’étude fiscale du dirigeant les compare lorsque plusieurs options restent ouvertes. Notre page simulateur de dividendes propose un calcul dans son périmètre annoncé : son résultat est une estimation, pas le montant que votre société peut distribuer. Distribution et rémunération puisent par ailleurs dans la même trésorerie ; le simulateur de rémunération du président de SASU calcule le coût et le net avant impôt d’une rémunération, avec ou sans dividendes, ce qui donne un second repère avant que la décision annuelle ne soit rédigée. Le guide pour choisir entre salaire et dividendes en SASU détaille la méthode à budget équivalent.
Trois personnes autour d’un bureau examinent un classeur de documents ouvert, près d’un tampon et de parapheurs

Dépôt des comptes

Dans quel délai déposer les comptes, et où ?

Les comptes approuvés sont déposés au registre du commerce et des sociétés dans le mois qui suit l’approbation, ou dans les deux mois lorsque le dépôt est fait par voie électronique. Le dépôt passe par le Guichet des formalités des entreprises ou par le greffe du tribunal dont relève le siège de la société (approbation et dépôt des comptes annuels, Entreprendre Service Public, fiche vérifiée le 11 juin 2025, consultée le 24 septembre 2026).

Les documents sont déposés par le dirigeant ou par un mandataire, par exemple un expert-comptable ou un avocat. Le cabinet effectue ce dépôt comme mandataire lorsque la lettre de mission le prévoit ; les frais de greffe s’ajoutent alors aux honoraires et figurent dans le devis. Le contenu du dépôt varie selon la forme et la taille de la société : le tableau des pièces en donne le détail, et la question sur la publicité des comptes précise ce qui peut ne pas être publié.

Trois retours ne disent pas la même chose, et les confondre fait croire qu’un dossier est terminé. Un accusé de transmission indique seulement que le dossier est parti. Une demande de complément signifie qu’une pièce doit être corrigée : il faut retrouver la version concernée, obtenir la correction ou la signature, puis renvoyer. Un justificatif final constate que la formalité est exécutée, et c’est lui qui se classe dans le dossier de l’exercice.

Le dépôt n’est pas facultatif. À défaut, le dirigeant s’expose à une amende pénale de 1 500 €, portée à 3 000 € en cas de récidive. Toute personne intéressée (un salarié ou un ancien salarié, par exemple) ou le ministère public peut aussi demander au président du tribunal compétent d’enjoindre au dirigeant de déposer les comptes dans le délai d’un mois. L’injonction est souvent assortie d’une astreinte, une somme que la société doit payer pour chaque jour de retard. Le président du tribunal peut en outre mener une enquête sur la situation économique et financière de l’entreprise (sanctions du défaut de dépôt, consultée le 24 septembre 2026).

Les documents définitifs sont ensuite classés avec leur exercice, pour répondre à une banque ou à un partenaire qui demande les actes. Un répertoire où plusieurs fichiers portent la mention « version finale » ne démontre pas quelle décision a été prise.

Vérifier les informations publiées sur votre société

Statuts, dirigeants et comptes déposés : Pappers fait partie des ressources que nous consultons pour vérifier les informations publiées sur votre société avant de préparer les décisions et les formalités.

En cours d’année

Siège, dirigeant, statuts : quelles formalités ?

Un changement de siège, de dirigeant ou de dispositions statutaires commence par une décision et par les pièces qui la justifient. Nous identifions la société concernée, la date d’effet et les informations à mettre à jour, puis nous séparons la préparation des actes, la publication éventuelle et la formalité elle-même.

L’analyse porte sur ce que l’opération modifie vraiment : une adresse, une clause des statuts, un établissement ou la gouvernance. Décrire précisément l’événement évite de commander une formalité qui n’en couvre qu’une partie. Les structures d’exercice des professions libérales et les sociétés de professionnels de santé ajoutent leurs règles propres, au-delà du formulaire à remplir.

Les frais d’organismes et de publication restent séparés des honoraires de préparation : ils ne rémunèrent pas le même travail. Un rejet lié à une donnée inexacte, une décision modifiée après rédaction ou une pièce manquante demandent un complément de travail, que nous signalons dans le suivi du dossier.

Opérations exceptionnelles

Quand l’opération dépasse le secrétariat annuel

Une cession, une modification de capital ou une restructuration dépasse la mise à jour documentaire habituelle. Nous réunissons les données comptables et l’objectif poursuivi, puis nous distinguons trois travaux souvent confondus : l’analyse financière de l’opération, ses conséquences fiscales et la rédaction juridique des actes.

Cette séparation tient au cadre légal de la profession. Les experts-comptables peuvent effectuer des travaux d’ordre juridique « sans pouvoir en faire l’objet principal de leur activité », et seulement pour des entreprises dans lesquelles ils assurent des missions d’ordre comptable ou d’accompagnement déclaratif et administratif de caractère permanent ou habituel, ou lorsque ces travaux sont directement liés aux travaux comptables dont ils sont chargés (article 22 de l’ordonnance n° 45-2138, version en vigueur depuis le 1er septembre 2024, consultée le 24 septembre 2026). Lorsque l’opération dépasse ce cadre, la rédaction des actes relève d’un avocat, d’un notaire ou d’un autre professionnel habilité ; la lettre de mission précise qui fait quoi avant l’engagement.

La revue financière contractuelle décrit les travaux d’examen recherchés dans une acquisition. Les constats financiers éclairent la décision et la négociation ; ils ne remplacent ni les garanties ni les actes négociés dans l’opération.

La création d’une société est une mission distincte, avec son propre tarif : précisez-la dans votre demande de devis. Les autres prestations du cabinet suivent chacune leur propre périmètre.

Reprise du dossier

Changer de cabinet en cours d’année : ce qu’il faut transmettre

Pour reprendre le secrétariat juridique de votre société, nous avons besoin des statuts à jour, du registre des décisions ou des procès-verbaux, des décisions des derniers exercices, des derniers comptes approuvés avec leurs justificatifs de dépôt, et de la lettre de mission en cours avec ses conditions de fin.

Relisez ces conditions de fin et prévenez votre cabinet actuel assez tôt avant la prochaine échéance d’approbation, pour que les pièces arrivent avant la préparation des décisions. Si des décisions manquent ou si la répartition du capital doit être reconstituée, ce travail est distinct du suivi annuel et chiffré à part dans le devis.

Vous changez de cabinet avant la prochaine approbation ?

Indiquez la forme de votre société, sa date de clôture et les pièces déjà en votre possession : vous recevez un devis personnalisé sous 24 h, où la reprise d’exercices antérieurs figure à part.

Bayar Consulting

Le cabinet qui prépare vos décisions annuelles

Bayar Consulting est un cabinet d’expertise comptable créé en 2024 et installé à Neuilly-sur-Seine ; il accompagne des entreprises de tous secteurs. Son fondateur, Benjamin Lancry, est expert-comptable et commissaire aux comptes, et le cabinet est lui-même inscrit comme société de commissaires aux comptes (fiche à l’annuaire de la CNCC) ; la mission juridique annuelle ne comprend pas pour autant la certification de vos comptes. Le cabinet prépare les projets de décisions ; vous les relisez avant signature, et un projet non validé n’est pas déposé.

Portrait de Benjamin Lancry, expert-comptable et fondateur de Bayar Consulting, souriant, en lunettes, costume bleu marine et cravate
  • Échanger directement

    Un numéro unique pour joindre le cabinet.

    07 64 03 42 61
  • À Neuilly-sur-Seine

    99 avenue Achille Peretti, 92200 Neuilly-sur-Seine. Sur rendez-vous, du lundi au vendredi, de 9 h à 19 h.

    Préparer votre rendez-vous
  • Honoraires clairement définis

    Prestations et honoraires détaillés dans votre devis.

    Comprendre nos honoraires

Honoraires

Combien coûte le secrétariat juridique annuel ?

Honoraires sur devis : le devis nomme les sociétés et les exercices suivis, les actes annuels préparés, l’organisation des signatures et les formalités confiées. Les frais de greffe et de publication, la reprise d’exercices antérieurs et les modifications exceptionnelles y figurent séparément. Une répartition du capital modifiée, des décisions anciennes introuvables ou une société créée en cours d’exercice ajoutent un travail documentaire, chiffré dans le devis.

  • Approbation des comptes et juridique annuel

    Organisez les décisions annuelles et les formalités de votre société.

    Sur devis

    Prestations à composer

    • Préparation de l’approbation des comptes annuels
    • Procès-verbaux et formalités prévus dans la mission

    Votre périmètre

    Sociétés, exercices concernés, frais d’organismes et actes supplémentaires identifiés dans le devis.

    Obtenir mon devis

    Votre devis personnalisé sous 24 h

Questions pratiques

Questions sur le secrétariat juridique annuel

Le secrétariat juridique annuel est-il compris dans la mission comptable ?

Pas automatiquement. Les comptes annuels forment la base du dossier, mais la préparation des décisions, l’organisation des signatures et les formalités constituent un travail distinct, identifié comme tel dans la lettre de mission. Relisez la vôtre : si elle prévoit déjà le cycle annuel, il n’y a pas lieu de la doubler.

En SASU, faut-il un procès-verbal pour approuver les comptes ?

En principe, oui : l’associé unique approuve les comptes dans les six mois suivant la clôture, par une décision répertoriée dans un registre, et il ne peut pas déléguer ce pouvoir (article L227-9 du Code de commerce, version en vigueur depuis le 1er octobre 2025, consultée le 24 septembre 2026). Une exception existe : lorsque l’associé unique est une personne physique qui assume personnellement la présidence, le dépôt au RCS, dans le même délai, de l’inventaire et des comptes annuels dûment signés vaut approbation. Dans ce cas, la façon de formaliser l’affectation du résultat se vérifie avec le cabinet avant le dépôt ; un virement depuis le compte de la société ne tient pas lieu de décision.

Mes comptes annuels seront-ils consultables par tous ?

Par défaut, oui : les comptes déposés au RCS sont publics. Une société de la catégorie micro-entreprise, au sens comptable, peut en principe joindre à son dépôt une déclaration de confidentialité pour que ses comptes annuels ne soient pas publiés (confidentialité des comptes annuels, Entreprendre Service Public, fiche vérifiée le 11 juin 2025, consultée le 24 septembre 2026). Les petites et moyennes entreprises disposent d’options plus limitées selon leur catégorie, fixée par des seuils de total de bilan, de chiffre d’affaires et d’effectif, que le cabinet vérifie sur vos derniers comptes.

Puis-je confier une formalité ponctuelle sans vous confier ma comptabilité ?

Pas toujours. Présentez la société, l’événement et la date envisagée : nous vérifions d’abord ce que le cadre applicable nous permet de faire pour vous. Un expert-comptable ne peut effectuer des travaux d’ordre juridique que pour des entreprises dans lesquelles il assure une mission d’ordre comptable ou d’accompagnement déclaratif et administratif de caractère permanent ou habituel, ou lorsque ces travaux sont directement liés aux travaux comptables dont il est chargé (article 22 de l’ordonnance n° 45-2138, consultée le 24 septembre 2026). À défaut, nous le disons et vous orientons vers le professionnel compétent.

Dois-je signer les projets d’actes dès que je les reçois ?

Non. Vous recevez des projets à relire, avec les informations nécessaires à leur validation. Une donnée erronée, une répartition du capital qui a changé ou une décision encore ouverte doivent être signalées avant signature. Tant qu’un projet n’est pas validé, il reste un projet : il n’est ni déposé, ni traité comme un acte définitif.

Une décision ancienne est introuvable : pouvez-vous la reconstituer ?

Pas comme si elle avait été régulièrement prise. Nous partons des pièces disponibles (statuts, dépôts effectués, écritures comptables correspondantes) pour établir ce qui peut l’être et identifier ce qui manque. Selon l’enjeu, la régularisation passe par une décision à prendre aujourd’hui ou par l’intervention d’un professionnel habilité.

Combien de temps faut-il conserver les procès-verbaux et les statuts ?

Les durées diffèrent selon la pièce : dix ans à compter de la clôture pour les comptes annuels, cinq ans à partir de la fin de son utilisation pour le registre des procès-verbaux d’assemblées, cinq ans après la perte de la personnalité morale ou la radiation pour les statuts, les trois derniers exercices pour les feuilles de présence, pouvoirs et rapports du gérant ou du conseil (durées de conservation des documents, Entreprendre Service Public, fiche vérifiée le 1er juillet 2024, consultée le 24 septembre 2026). Le dossier annuel range ces pièces par exercice.

Deux collègues échangent debout dans un couloir de bureaux vitrés, l’une tenant un porte-documents

Contact

Présentez les décisions et formalités à préparer

Votre devis personnalisé sous 24 h.

Indiquez les sociétés concernées, leur date de clôture, les derniers comptes approuvés, les décisions ou formalités attendues et qui tient aujourd’hui leur comptabilité. Sans mission comptable ou déclarative confiée au cabinet, une formalité isolée n’est pas toujours possible : le cadre de la profession d’expert-comptable limite les travaux juridiques, et nous vérifions ce point avant de chiffrer.

Dans votre message, ne mentionnez ni numéro de pièce d’identité, ni numéro de sécurité sociale, ni coordonnées bancaires : ces données ne servent pas au devis.

Les champs marqués d’un astérisque () sont obligatoires.

Pour un rappel comme pour un rendez-vous au cabinet (du lundi au vendredi, 9 h–19 h), précisez vos disponibilités dans le message.

Préciser votre projet (facultatif)

Après acceptation de votre demande par le service d’envoi, vous arrivez sur une page de confirmation. Le contenu de votre demande est transmis uniquement au cabinet et à son service d’envoi d’e-mails.

Présentez votre besoin

Votre interlocuteur : Benjamin Lancry, expert-comptable inscrit à l’Ordre.

Pour un devis ou un rendez-vous, remplissez ce formulaire : nous vous répondons généralement dans l’heure, aux horaires du cabinet.

Par exemple : création de SASU, reprise de comptabilité, question de TVA. Pour un rendez-vous, précisez vos disponibilités.

Appeler le 07 64 03 42 61Écrire sur WhatsApp (nouvel onglet)

Les champs marqués d’un astérisque sont obligatoires. Votre demande est transmise uniquement au cabinet et à son service d’envoi d’e-mails.