Aller au contenu

Petites et moyennes entreprises

Expert-comptable pour TPE et PME : suivi et pilotage

Vous cherchez un premier cabinet ou souhaitez reprendre un dossier déjà suivi. Bayar Consulting définit avec vous qui tient les comptes, quels documents sont remis à la clôture et ce que vous voulez suivre pendant l’année : trésorerie prévisionnelle, tableau de bord ou marge par activité. Le cabinet de Neuilly-sur-Seine vous reçoit sur rendez-vous. Votre devis est envoyé sous 24 h.

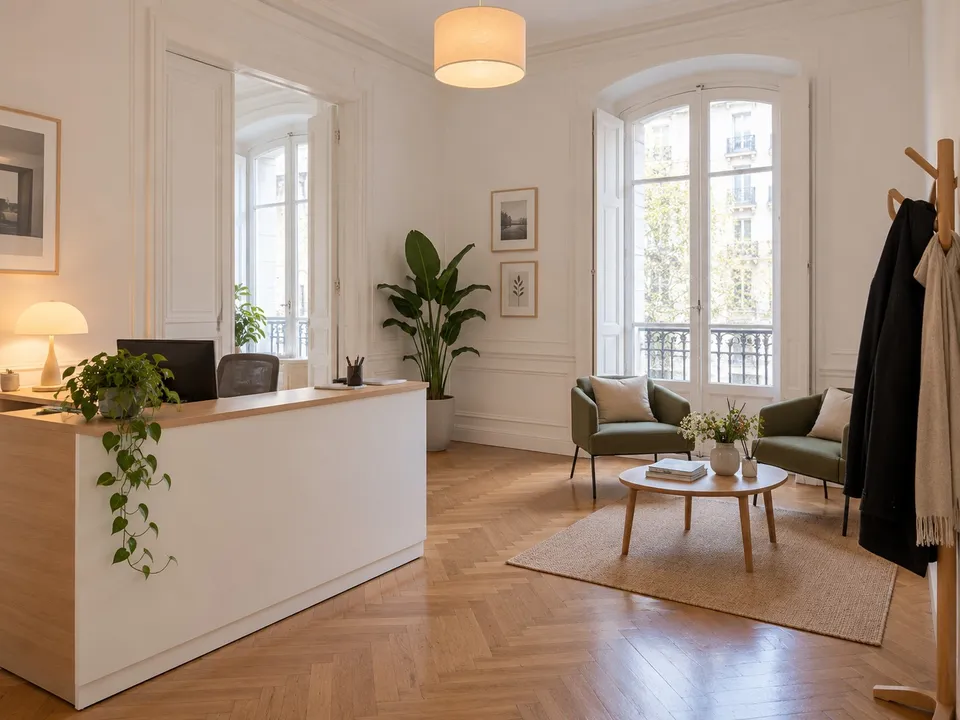
Accueil du cabinet Bayar Consulting : banque d’accueil, deux fauteuils verts autour d’une table basse et hautes fenêtres à balcon
  • Benjamin Lancry, expert-comptable, fondateur du cabinet
  • Cabinet inscrit à l’Ordre des experts-comptables
  • Rendez-vous du lundi au vendredi, de 9 h à 19 h

Votre organisation

Que voulez-vous confier à votre expert-comptable ?

Vous n’avez pas d’équipe comptable. Précisez qui rassemble les pièces et à quel rythme vous les transmettez. Le service tenue comptable, révision et bilan détaille la répartition du travail et les documents remis.

Votre équipe saisit déjà les opérations. Demandez quels contrôles le cabinet reprend, à quel moment et avec quels justificatifs. Si vous changez de cabinet, repérez la dernière période traitée et réunissez vos documents de reprise.

Vous voulez décider avant le prochain bilan. Choisissez une question à éclairer : faut-il relancer des clients, décaler un achat ou préparer une embauche ? Les indicateurs de pilotage aident à définir ce que le cabinet doit vous restituer.

Décrivez le suivi dont votre entreprise a besoin

Indiquez qui traite vos pièces aujourd’hui, votre date de clôture et la décision que vous voulez mieux préparer. Ces éléments aident à chiffrer le suivi et les restitutions.

Missions

Ce que fait un expert-comptable pour une TPE ou une PME

Pour une TPE ou une PME, l’expert-comptable tient ou révise la comptabilité, prépare les comptes annuels et les déclarations prévues dans la lettre de mission ; selon les besoins, il prend aussi en charge la paie, les formalités d’approbation des comptes et les tableaux de bord. Les comptes annuels décrivent l’exercice écoulé, alors que vos décisions se prennent pendant l’exercice : le cabinet peut y ajouter un tableau de bord, un budget de trésorerie et une lecture de la marge par activité, chiffrés sur devis.

Selon votre situation, les autres missions ont leur page :

Le cabinet accompagne les entreprises de tous secteurs ; plusieurs métiers ont aussi leur page dans l’accompagnement par secteur d’activité.

Résultat et trésorerie

Ce que l’entreprise gagne, ce qu’elle peut payer

Un chiffre d’affaires en hausse ne répond pas à la question du dirigeant : des clients paient plus tard, les achats précèdent les ventes et les charges fixes courent à leur rythme. Nous construisons une lecture qui distingue trois choses souvent confondues : le résultat de la période, les sommes encore à encaisser et l’argent disponible à chaque échéance.

La tenue comptable et la préparation du bilan fournissent le socle annuel. Décider en cours d’exercice demande d’y ajouter les factures échues, les charges engagées et les dépenses prévues.

Exemple fictif : l’effet d’un encaissement reporté

Sur un mois, une entreprise part d’un solde bancaire de 18 000 €. Les encaissements attendus s’élèvent à 32 000 € et les décaissements prévus à 41 000 €. Ces montants sont des flux bancaires, toutes taxes comprises.

  • Solde prévu en fin de mois : 18 000 + 32 000 − 41 000 = 9 000 €.
  • Si un règlement client de 12 000 € arrive finalement le mois suivant : 9 000 − 12 000 = −3 000 €.

Hypothèses retenues : aucun autre mouvement dans l’intervalle, aucune autorisation de découvert, aucune échéance fiscale ou sociale supplémentaire, et des ventes inchangées. Ces chiffres sont fictifs et n’illustrent la situation d’aucun client du cabinet. Conclusion : un décalage de règlement de 12 000 € crée ici un besoin de 3 000 € alors que l’activité n’a pas bougé. Identifier la cause évite de chercher un financement quand le problème vient des prix, ou l’inverse.

Tableau de bord

Un tableau de bord construit sur vos décisions

Un indicateur n’a d’intérêt que si les données qui l’alimentent existent déjà chez vous et si une décision en dépend. Chacun possède une définition, une période et un point de comparaison.

Cinq indicateurs de pilotage, les données nécessaires pour les produire et la question de direction qu’ils éclairent
IndicateurDonnées nécessairesQuestion de direction
Factures échues non régléesFactures émises, échéances, avoirs, litiges connus et règlements reçus.Quels clients relancer, et quels encaissements décaler dans le budget ?
Marge par activitéVentes et coûts rattachés au même périmètre et à la même période.Quel prix, quel coût d’achat ou quel type de prestation revoir ?
Charges fixes engagéesContrats en cours, paie, locations et abonnements.Quel niveau d’activité finance la structure chaque mois ?
Trésorerie prévisionnelleSolde de départ, flux attendus et dates de paiement estimées.À quelle période faut-il agir avant une tension ?
Budget de recrutementCoût employeur, équipement, démarrage et activité attendue.À partir de quand l’entreprise peut-elle financer le poste ?

La comparaison avec un budget ne vaut que si les hypothèses de départ sont conservées : nous séparons l’effet d’un volume plus faible, d’un prix différent et d’une dépense nouvelle, au lieu de commenter un écart global. Ces restitutions relèvent de l’offre de pilotage, chiffrée sur devis à part de la tenue et du bilan ; leur contenu, leur fréquence et leur format sont convenus dans la lettre de mission.

Tarifs

Tarifs : un devis adapté à votre organisation

La tenue comptable d’une société commerciale, et celle de toute entreprise qui emploie des salariés ou tient une caisse, est chiffrée sur devis, comme la paie et le tableau de bord : le prix suit vos volumes, la répartition du travail et le rythme des restitutions. Deux offres ont aussi un tarif de départ, valable seulement pour la base décrite sur leur carte : la révision d’une comptabilité que vous tenez vous-même, sans caisse ni salarié, et la tenue d’une entreprise individuelle à l’impôt sur le revenu relevant des bénéfices industriels et commerciaux (BIC).

  • Tableaux de bord et situation intermédiaire

    Suivez vos marges, votre trésorerie et les résultats en cours d’exercice.

    Sur devis

    Prestations à composer

    • Tableaux de bord selon les indicateurs retenus
    • Situation comptable intermédiaire
    • Organisation des données et outils de gestion

    Votre périmètre

    Indicateurs, fréquence, données à reprendre et accès logiciels précisés au devis.

    Obtenir mon devis

    Votre devis personnalisé sous 24 h

  • Bulletins de paie et déclarations sociales

    Un devis adapté à votre effectif, vos établissements et vos conventions collectives.

    Sur devis

    Prestations à composer

    • Production des bulletins et traitement des absences
    • DSN mensuelles, événementielles ou à néant selon la mission
    • Mutuelle, prévoyance et assistance RH de premier niveau

    Votre périmètre

    Bulletins, déclarations, reprise d’historique et logiciels sont détaillés dans le devis.

    Obtenir mon devis

    Votre devis personnalisé sous 24 h

  • Révision comptable et bilan

    Vous tenez vos comptes ; nous les révisons et préparons la clôture.

    À partir de

    110 €HT / mois

    Ce que couvre cette offre

    • Révision des écritures saisies par vos soins
    • Préparation et édition des comptes annuels
    • Pennylane Formule 1 et hotline sociale

    Périmètre du tarif de départ

    Base : CA de 200 000 à 300 000 €, faibles volumes, sans caisse ni salarié. La saisie et le pointage clients et fournisseurs restent à votre charge.

    Déclarations fiscales courantes et paie hors forfait. Facturation mensuelle par prélèvement.

    Obtenir mon devis

    Votre devis personnalisé sous 24 h

  • Tenue comptable BIC et bilan

    Confiez l’enregistrement des pièces et la clôture de vos comptes.

    À partir de

    96 €HT / mois

    Ce que couvre cette offre

    • Factures d’achat, de vente et opérations bancaires
    • Révision et comptes annuels
    • Déclarations fiscales prévues dans la mission
    • Pennylane Formule 1 et hotline sociale

    Périmètre du tarif de départ

    Base : entreprise individuelle à l’IR, CA inférieur à 100 000 €, moins de 5 ventes et de 5 achats par mois, une page bancaire par mois, sans caisse ni salarié.

    TVA, paie et gestion des cotisations du dirigeant hors forfait. Facturation mensuelle par prélèvement.

    Obtenir mon devis

    Votre devis personnalisé sous 24 h

Chiffrage

Ce qui fait varier votre devis

Pour une TPE ou une PME, le devis du cabinet dépend de quatre éléments :

  • le volume de pièces et d’opérations bancaires : nombre de factures, de comptes bancaires, de caisses et de canaux de vente ;
  • la répartition du travail : tenue confiée au cabinet, tenue partagée, où le travail de votre équipe est repris plutôt que refait, ou révision d’une comptabilité tenue en interne ;
  • la reprise éventuelle d’une période : mois à compléter, soldes d’ouverture à justifier, déclarations à vérifier ;
  • la fréquence des restitutions : travaux annuels seuls, ou points de suivi avec indicateurs en cours d’exercice.

Le devis nomme les travaux compris, les documents remis et ce qui reste en dehors. La paie, les études de recrutement ou de financement et les questions fiscales ponctuelles sont chiffrées à part.

Pour comparer deux devis, vérifiez qu’ils portent sur la même base : qui saisit les pièces, quelles déclarations sont comprises, si la paie et l’approbation des comptes font partie du prix, et quelles restitutions sont prévues en cours d’année. Un prix mensuel, seul, ne dit rien du contenu d’une clôture.

Démarrage

Démarrer avec le cabinet : étapes et pièces à fournir

Qu’il s’agisse d’un premier expert-comptable ou d’un changement de cabinet, le démarrage suit le même ordre.

  1. Présenter votre organisation

    Le chiffrage part de quelques informations : forme juridique, date de clôture, effectif, logiciels utilisés et part de la saisie déjà faite par votre équipe. Transmettez-les par le formulaire en bas de page ou appelez le 07 64 03 42 61.

  2. Recevoir votre devis sous 24 h

    Le devis précise les travaux compris, les documents remis, la fréquence des restitutions et les exclusions.

  3. Signer la lettre de mission

    La mission de l’expert-comptable fait l’objet d’un contrat écrit, qui peut prendre la forme d’une lettre de mission : il définit la mission ainsi que les droits et obligations de chaque partie (décret n° 2012-432, article 151, consulté le 24 septembre 2026).

  4. Transmettre les pièces et les accès

    Réunissez les documents disponibles : derniers comptes annuels, balance, journaux, déclarations déposées, relevés bancaires et accès à vos outils. En cas de changement de cabinet, le nouvel expert-comptable informe le précédent avant d’accepter la mission, et le précédent favorise la transmission du dossier avec votre accord (décret n° 2012-432, article 163, consulté le 24 septembre 2026).

  5. Lancer le suivi

    Le suivi démarre selon le calendrier de restitutions inscrit dans la lettre de mission.

Le cabinet

Benjamin Lancry, expert-comptable, fondateur du cabinet

Benjamin Lancry a fondé Bayar Consulting en 2024. Expert-comptable et commissaire aux comptes, il est votre interlocuteur pour définir vos besoins et l’accompagnement du cabinet. Bayar Consulting est inscrite comme société de commissaires aux comptes (fiche à l’annuaire de la CNCC) ; la tenue ou la révision de vos comptes ne comprend pas pour autant leur certification.

Portrait de Benjamin Lancry, expert-comptable et fondateur de Bayar Consulting, souriant, en lunettes, costume bleu marine et cravate
  • Échanger directement

    Un numéro unique pour joindre le cabinet.

    07 64 03 42 61
  • À Neuilly-sur-Seine

    99 avenue Achille Peretti, 92200 Neuilly-sur-Seine. Sur rendez-vous, du lundi au vendredi, de 9 h à 19 h.

    Préparer votre rendez-vous
  • Honoraires clairement définis

    Prestations et honoraires détaillés dans votre devis.

    Comprendre nos honoraires

Encaissements clients

Mettre les encaissements au centre du suivi clients

Le classement des sommes dues par échéance montre l’ancienneté d’une créance, pas la raison pour laquelle elle n’est pas réglée : une facture en attente de validation, un litige et un simple retard administratif n’appellent pas la même action. Nous rapprochons les montants des informations détenues par la personne qui suit la relation client, pour obtenir une prévision d’encaissement crédible plutôt qu’un total.

Le suivi distingue alors la relance, le traitement d’un litige et la correction d’une facture. Les acomptes et les règlements partiels sont affectés aux bonnes factures, pour ne pas surestimer les créances ni relancer un client qui a payé. Une concentration devient également visible : lorsqu’une grande partie des règlements attendus dépend d’un seul client, son décalage mérite d’être testé dans le budget avant d’être subi.

Le document remis est une liste courte : période, client, somme attendue, règlement reçu, pièce manquante et action à conduire. Les relances restent conduites par votre équipe, sauf accord contraire inscrit dans la lettre de mission.

Trois personnes penchées sur une table de travail désignent une note manuscrite posée près d’une tablette
Deux professionnels assis dans un hall vitré échangent devant un ordinateur portable

Une facture émise n’est pas encore de l’argent disponible.

Budget de trésorerie

Construire un budget de trésorerie et tester un retard

Un prévisionnel de trésorerie n’est pas une prévision de résultat : il place des mouvements d’argent à des dates. Quatre étapes suffisent à le rendre exploitable, à condition de conserver les hypothèses retenues.

Trois personnes examinent ensemble un classeur de documents ouvert sur un bureau
  1. Partir du solde réel

    Le point de départ est le solde bancaire à une date connue, tous comptes réunis, et non le résultat du dernier exercice.

  2. Séparer le certain de l’estimé

    Échéances de prêt, salaires et loyers sont des engagements certains. Les encaissements clients et les commandes en préparation restent des estimations : les distinguer évite de lire une prévision comme un relevé.

  3. Placer chaque flux à sa date

    Une facture émise en mars encaissée en mai pèse sur mai. Les échéances de TVA et de cotisations sont positionnées à leurs dates propres, qui ne suivent pas le rythme des ventes.

  4. Tester un scénario dégradé

    Un retard de règlement, une commande annulée ou un achat avancé se simulent sur le même tableau. Le point bas apparaît alors avant l’engagement, ce qui laisse le choix entre demander un acompte, décaler une dépense reportable ou préparer un échange bancaire. Un financement éventuel reste soumis à l’analyse et à la décision du prêteur.

Marge par activité

Suivre la marge sans mélanger les activités

Une moyenne globale masque souvent une prestation peu rentable financée par une autre. Lorsque les données le permettent, nous organisons une lecture par famille d’activité, par projet ou par client, avec des règles d’affectation assez simples pour que votre équipe les applique de la même manière chaque mois. Les achats directs, la sous-traitance et le temps de personnel affecté sont distingués des charges communes ; une marge avant frais fixes n’est pas présentée comme le bénéfice final.

Une variation ne se conclut pas à la lecture de deux totaux : volumes, remises accordées et coûts non encore enregistrés s’examinent d’abord. L’unité de lecture dépend du métier : un point de vente suit sa marge à travers ses stocks et ses encaissements par canal, une entreprise de travaux chantier par chantier et avant la fin des travaux, une société de conseil mission par mission. Lorsque l’écart résiste à cet examen, une revue ciblée d’un écart de marge rapproche les données commerciales et comptables sur un périmètre délimité et une période nommée.

L’ensemble des missions du cabinet figure sur la page des prestations comptables et de conseil.

Recruter et investir

Préparer un recrutement ou un investissement durable

Un recrutement ne se résume pas au salaire annoncé. Le budget rapproche le coût employeur, l’équipement nécessaire et le délai de montée en activité des encaissements attendus sur la même période. La gestion de la paie organise ensuite la production des bulletins et les déclarations sociales ; elle constitue une mission distincte, chiffrée sur devis (voir les tarifs). Pour une première hypothèse de coût, notre page simulateur de coût salarié propose un calcul utilisant le modèle Urssaf, avec ses hypothèses et ses exclusions.

Pour un investissement, le budget sépare l’achat, son financement et ses frais d’utilisation : un équipement peut réduire un coût de production tout en créant une échéance de remboursement et un besoin de formation. L’analyse fiscale d’un projet vient compléter ce calcul, sans faire de la déduction le motif principal d’une décision d’exploitation.

Une demande de financement rassemble les comptes, le prévisionnel et les hypothèses du projet. Nous préparons les éléments financiers confiés et signalons les points sensibles du budget ; l’analyse et la décision appartiennent à l’organisme sollicité.

Une femme travaille seule à une grande table en bois dans un bureau aux murs de brique, son ordinateur portable ouvert à côté de documents imprimés

Trésorerie, marge ou recrutement : une décision à préparer ?

Le devis précise les travaux retenus, leur fréquence et les données à fournir.

Obligations

Quelles obligations comptables pour une TPE ou une PME ?

Une société commerciale enregistre chronologiquement les mouvements de son patrimoine, le contrôle par inventaire au moins une fois tous les douze mois et établit des comptes annuels à la clôture de l’exercice (Code de commerce, article L123-12, consulté le 24 septembre 2026). Leur composition (bilan, compte de résultat et, lorsqu’elle est requise, annexe) est expliquée avec les documents remis à la clôture. La société conserve ses documents comptables 10 ans (article L123-22, consulté le 24 septembre 2026). Les comptes sont ensuite approuvés puis, pour les sociétés qui y sont tenues, déposés au greffe ; les délais, qui varient selon la forme de la société, figurent dans le calendrier des échéances après la clôture.

Depuis le 1er septembre 2026, les entreprises établies en France et assujetties à la TVA, quelle que soit leur taille, doivent pouvoir recevoir des factures électroniques ; l’émission au format électronique est obligatoire depuis la même date pour les grandes entreprises et les entreprises de taille intermédiaire, tandis que les petites et micro-entreprises, auto-entrepreneurs compris, ont jusqu’au 1er septembre 2027 ; l’e-reporting suit le même calendrier (impots.gouv.fr, La facturation électronique, page modifiée le 26 mai 2026, consultée le 25 septembre 2026).

Pour une entreprise individuelle, les seuils du régime micro et de la franchise en base de TVA, avec leurs règles de dépassement, sont présentés dans le tableau des cadres d’exercice d’un indépendant.
Les logiciels utilisés par le cabinet

Comptabilité, facturation, dépenses professionnelles et paie : le cabinet utilise ces logiciels selon l’organisation de chaque dossier. Ceux retenus pour le vôtre, et leurs accès, sont précisés dans le devis.

Questions pratiques

Questions des dirigeants de TPE et PME

Le tableau de bord est-il compris dans la mission comptable ?

Non. Chez Bayar Consulting, la tenue ou la révision porte sur l’enregistrement ou le contrôle des opérations et sur les comptes annuels. Les indicateurs de pilotage supposent des données à jour en cours d’exercice : ils relèvent de l’offre de pilotage, dont le devis précise la fréquence et le contenu. Vous pouvez commencer par deux ou trois mesures utiles, puis ajouter une lecture par activité lorsque la collecte le permet.

À quel rythme les points de suivi sont-ils vraiment utiles ?

Le rythme dépend de vos décisions et de votre cycle d’activité, pas d’une règle. Une trésorerie tendue ou un recrutement proche justifient un suivi rapproché ; une activité stable s’accommode d’un point trimestriel. Le critère décisif reste la fraîcheur des données : un indicateur mensuel suppose des pièces transmises chaque mois, sans quoi il commente une situation dépassée.

Peut-on changer d’expert-comptable en cours d’exercice, et que préparer ?

Oui. Le nouvel expert-comptable ne peut accepter la mission qu’après en avoir informé son prédécesseur, et ce dernier favorise, avec votre accord, la transmission du dossier (décret n° 2012-432, article 163, consulté le 24 septembre 2026). Préparez le dernier bilan, la balance et les journaux de l’exercice en cours, les déclarations déposées, la prochaine échéance et les accès à vos outils. L’export du fichier des écritures comptables (FEC), s’il est disponible, facilite la reprise. Les périodes restant à compléter sont chiffrées à part.

Faut-il changer de logiciel pour que ce suivi fonctionne ?

Pas nécessairement. Ce qui compte est la qualité des exports : opérations datées, références de facture, affectations analytiques si vous en utilisez, relevés bancaires exploitables. Présentez votre outil actuel ; nous déterminons ce qui est déjà utilisable avant d’envisager un changement, qui représente un coût et un temps de reprise à part entière.

Cabinet de proximité ou expert-comptable en ligne : qu’est-ce qui change ?

Ce qui change tient à l’organisation, pas au cadre. Dans les deux cas, la mission repose sur un contrat écrit qui définit la mission ainsi que les droits et obligations de chaque partie (décret n° 2012-432, article 151, consulté le 24 septembre 2026). Comparez d’un devis à l’autre votre interlocuteur, la personne qui saisit les pièces, la forme des échanges et ce que couvre le prix. Bayar Consulting vous reçoit sur rendez-vous à Neuilly-sur-Seine, du lundi au vendredi de 9 h à 19 h.

Comment choisir un expert-comptable pour une TPE ou une PME ?

Comparez les cabinets sur cinq points vérifiables avant de signer :

Rémunération ou dividendes : comment décider ?

Il n’existe pas de réponse unique : le choix dépend de la forme de la société, de son régime fiscal, de la protection sociale recherchée par le dirigeant et de la trésorerie disponible. Le simulateur de dividendes et le simulateur de revenu du dirigeant de SASU donnent un premier ordre de grandeur. L’arbitrage se fait ensuite sur l’ensemble de votre situation, dans le cadre du conseil fiscal du dirigeant.

TPE, PME : quelles entreprises sont concernées ?

Une TPE, que le décret appelle microentreprise, occupe moins de 10 personnes et réalise un chiffre d’affaires annuel ou un total de bilan qui ne dépasse pas 2 millions d’euros ; une PME occupe moins de 250 personnes, avec un chiffre d’affaires annuel qui ne dépasse pas 50 millions d’euros ou un total de bilan qui ne dépasse pas 43 millions d’euros (décret n° 2008-1354, article 3, consulté le 24 septembre 2026). Cette définition, établie pour l’analyse statistique et économique, ne se confond pas avec le régime du micro-entrepreneur.

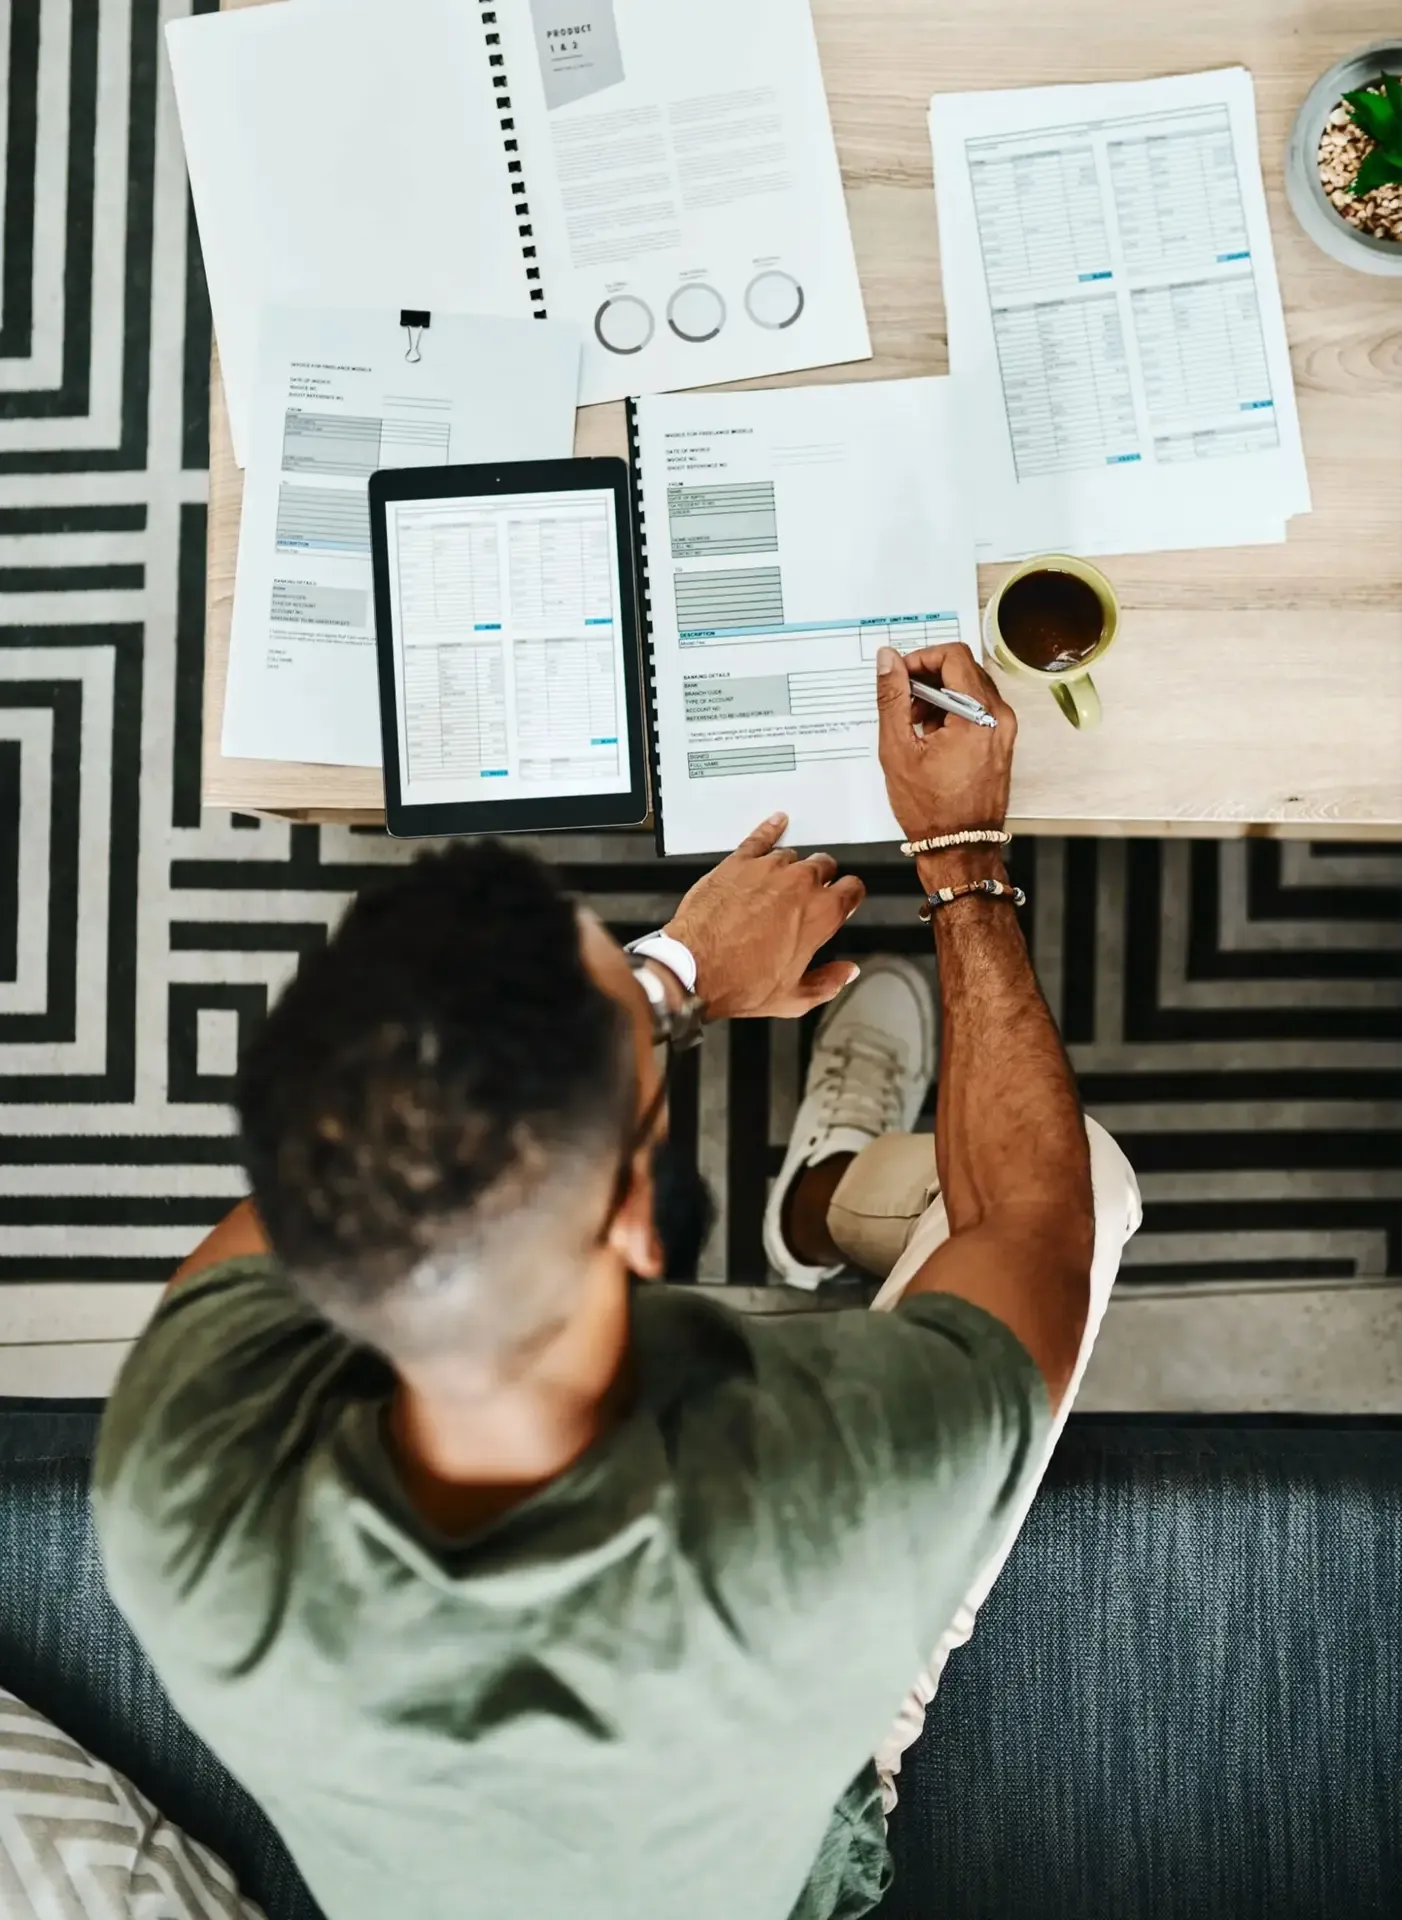
Vue de dessus d’une table où une personne annote des factures imprimées à côté d’une tablette affichant le même document

Contact

Parlons de la prochaine décision de votre entreprise

Tout commence par une conversation.

Premier expert-comptable, changement de cabinet, recrutement ou difficulté d’encaissement : présentez votre organisation, la dernière période comptabilisée et l’échéance qui motive votre demande. Vous recevez votre devis sous 24 h. N’indiquez dans le message ni bulletin de paie, ni numéro de sécurité sociale, ni coordonnées bancaires, ni identifiants de connexion : ces éléments ne sont pas nécessaires pour établir le devis.

Les champs marqués d’un astérisque () sont obligatoires.

Pour un rappel comme pour un rendez-vous au cabinet (du lundi au vendredi, 9 h–19 h), précisez vos disponibilités dans le message.

Préciser votre projet (facultatif)

Après acceptation de votre demande par le service d’envoi, vous arrivez sur une page de confirmation. Le contenu de votre demande est transmis uniquement au cabinet et à son service d’envoi d’e-mails.

Présentez votre besoin

Votre interlocuteur : Benjamin Lancry, expert-comptable inscrit à l’Ordre.

Pour un devis ou un rendez-vous, remplissez ce formulaire : nous vous répondons généralement dans l’heure, aux horaires du cabinet.

Par exemple : création de SASU, reprise de comptabilité, question de TVA. Pour un rendez-vous, précisez vos disponibilités.

Appeler le 07 64 03 42 61Écrire sur WhatsApp (nouvel onglet)

Les champs marqués d’un astérisque sont obligatoires. Votre demande est transmise uniquement au cabinet et à son service d’envoi d’e-mails.