Aller au contenu

Kinésithérapeutes libéraux

Expert-comptable pour kinésithérapeutes à Paris et Neuilly

Kiné remplaçant, collaborateur ou titulaire, pouvez-vous expliquer ce qui a été facturé, encaissé et reste à rapprocher ? Bayar Consulting définit le suivi de votre activité à Paris ou dans le 92 depuis son cabinet de Neuilly.

Salle de réunion du cabinet Bayar Consulting à Neuilly-sur-Seine

Partir de votre situation

Reliez les actes facturés aux sommes réellement reçues

Un versement groupé peut couvrir plusieurs périodes ou plusieurs lots. Le premier contrôle part du contrat ou du bordereau, puis retrouve les montants en banque.

Échanger sur mon activité de kiné
  1. Remplacement et collaboration

    Rapprochez les contrats des décomptes et des rétrocessions effectivement réglées.

  2. Cabinet et tiers payant

    Distinguez actes facturés, versements reçus et écarts encore à documenter.

  3. Moyens et déplacements

    Identifiez les contributions communes, le matériel et les frais de visites à domicile.

Un cadre de travail clair

Préparez le premier arrêté des règlements

Indiquez les sites, les modes d’encaissement et les écarts que vous cherchez à expliquer. Précisez si le devis doit couvrir une SCM, des déplacements ou une reprise.

Présenter ma demande de suivi kiné
Benjamin Lancry, votre interlocuteur chez Bayar Consulting

Benjamin Lancry

Expert-comptable et commissaire aux comptes
  1. Un export identifié

    Indiquez le logiciel, la période couverte et les règlements à rapprocher.

  2. Des dossiers séparés

    Précisez les échanges nécessaires avec votre SCM et les autres intervenants.

  3. Des échéances réunies

    Préparez les notifications sociales et les déclarations déjà déposées pour organiser la reprise.

Comprendre, comparer, préparer

Consulter le sommaire

Kinésithérapeutes

Vous cherchez un expert-comptable pour kinésithérapeute à Paris, Neuilly ou dans le 92 ? Bayar Consulting organise les règlements, rétrocessions, frais de cabinet et déclarations selon votre exercice libéral. Cabinet à Neuilly-sur-Seine, devis sous 24 h.

Quelle comptabilité selon votre exercice de kinésithérapeute ?

En remplacement, commencez par le décompte du titulaire. En collaboration, expliquez qui encaisse les honoraires et ce que prévoit le contrat pour les moyens utilisés. Si vous êtes titulaire, partez du rapprochement des règlements, puis indiquez les visites à domicile et les éventuelles dépenses communes. Ces situations ne produisent pas les mêmes pièces.

Bayar Consulting accompagne les kinésithérapeutes de Paris et des Hauts-de-Seine depuis son cabinet de Neuilly-sur-Seine. Pour comparer des devis, identifiez les déclarations à produire et les dossiers à tenir, dont la SCM si vous souhaitez la confier. Demandez ensuite si la proposition inclut un suivi périodique des écarts, une reprise ou seulement les travaux récurrents. La correction des rejets dans le logiciel métier relève d’une organisation distincte.

Demandez un devis pour votre comptabilité de kinésithérapeute en indiquant votre contrat d’exercice, le nombre de sites et de comptes, et la date qui motive votre demande. Une estimation des recettes et du volume de pièces suffit au premier échange. Vous pouvez recevoir un devis sous 24 h après présentation de votre besoin.

Comptabilité du kiné libéral : remplacement, collaboration ou cabinet partagé

  • Remplacement

    Nous repartons des décomptes transmis par le titulaire, du contrat et des virements reçus. Chaque période peut être rapprochée sans confondre ce que le cabinet a facturé et ce qui vous revient.

  • Collaboration

    Vous encaissez vos honoraires puis payez une redevance selon votre contrat. Nous distinguons vos recettes, la redevance et les autres frais pour rendre le résultat professionnel lisible.

  • Cabinet partagé

    Votre compte personnel d’activité et les dépenses communes suivent des circuits séparés. L’existence d’une SCM, d’un salarié commun ou d’un matériel financé à plusieurs est identifiée dès le devis.

Kiné remplaçant ou collaborateur : traduire le contrat en flux vérifiables

Un remplacement et une collaboration ne se lisent pas de la même manière. Avant d'enregistrer les mouvements, nous demandons qui encaisse les honoraires, qui établit le décompte et ce que prévoit le contrat. Le mot « rétrocession » utilisé dans un libellé bancaire n'établit pas à lui seul la nature juridique de la somme. Le contrat et la réalité des opérations permettent d'expliquer votre circuit de recettes.

Exemple pédagogique fictif de remplacement : le décompte d'une période retient 4 800 € d'honoraires et prévoit 80 % pour le remplaçant. Le montant attendu est donc de 3 840 €. Deux règlements de 3 000 € et 840 € soldent cette période. Le tableau ne doit pas créer deux remplacements parce que deux virements ont été reçus. Ce pourcentage est une hypothèse de calcul, sans indication d'usage du marché ni recommandation contractuelle.

En collaboration, le dossier peut au contraire montrer vos propres encaissements et la redevance que vous versez pour l'usage des moyens convenus. Il faut alors relier le calcul, la facture ou le justificatif approprié et le règlement. Des frais payés directement par le collaborateur peuvent rester distincts. Une nouvelle modalité de calcul en cours d'année demande de conserver l'avenant et sa date d'effet pour éviter une application rétroactive involontaire.

Si vous travaillez dans plusieurs cabinets, un suivi par titulaire ou site évite de rapprocher une période avec le mauvais versement. La restitution peut présenter les décomptes clos et les soldes encore à éclaircir. Lors du passage au titulariat, cette organisation aide à identifier les dépenses nouvelles que vous devrez financer vous-même : local, matériel, entretien et moyens administratifs. Le changement de rôle se traduit ainsi en besoins de trésorerie et en nouveaux justificatifs, pas seulement en hausse de recettes.

Encaissements

Honoraires et tiers payant du kiné : retrouver les règlements reçus

Votre logiciel peut indiquer des actes facturés qui ne sont pas encore réglés. La banque, elle, peut recevoir aujourd’hui des paiements d’une période précédente. Nous demandons des états financiers adaptés : facturation, règlements et décomptes de tiers payant, sans dossier médical ni information clinique inutile.

Le rapprochement identifie les montants reçus, les versements groupés et les écarts à faire expliquer. La liste des sommes restant à percevoir vous revient pour le suivi dans votre logiciel métier. La mission comptable n’inclut pas automatiquement la télétransmission, la correction des actes ou la relance des organismes.

Exemple pédagogique fictif : sur 20 000 € facturés pendant un mois, 17 000 € sont réglés sur ce même ensemble d’actes à la date d’arrêté. Il reste 3 000 € à suivre. Si 2 000 € provenant du mois précédent arrivent aussi, la banque enregistre 19 000 €. Aucune de ces trois sommes ne désigne à elle seule votre revenu disponible. Cet exemple illustre un décalage, sans taux de rejet prétendument observé.

Bureau du cabinet Bayar Consulting, avec table de travail et sièges visiteurs

Tiers payant : quels écarts transmettre au comptable ?

À une date d’arrêté, exportez les montants facturés et les règlements financiers de la période. Gardez la date, les filtres et la version du fichier. Rapprochez ensuite les virements des bordereaux par référence de lot. Un versement groupé peut régler des lots différents et un virement du mois peut solder des actes antérieurs.

Pour chaque écart, indiquez la période, la référence financière, le montant et la prochaine action. Trois cas évitent de mélanger les tâches :

  • Versement reçu et non affecté : joignez le bordereau pour retrouver le lot.
  • Règlement reçu après l’arrêté : conservez la ligne initiale et indiquez sa date de solde.
  • Montant encore à expliquer : gardez l’écart ouvert et précisez si votre équipe vérifie déjà le dossier dans le logiciel métier.

Ce relevé sépare les sommes rapprochées des points à traiter. Il n’exige pas de détails cliniques et n’inclut aucune liste de patients pour le devis. Convenez de la personne qui complète les justificatifs et de celle qui gère les corrections ou les rejets dans le logiciel de facturation.

Périmètre et honoraires

Combien prévoir pour le suivi comptable du kiné libéral ?

La base BNC ci-dessous est un prix de départ pour une activité médicale sous 50 000 € TTC de recettes annuelles, avec une page de relevé bancaire par mois et aucun salarié. Vos remplacements multiples, volumes, SCM, salariés ou opérations de TVA sont examinés au devis ; les déclarations personnelles sont hors de cette base.

  • Comptabilité BNC

    Le suivi des revenus et des dépenses de votre profession libérale.

    À partir de

    78 €HT / mois

    Ce que couvre cette offre

    • Enregistrement des opérations bancaires
    • Établissement de la liasse fiscale
    • Accès à Tiime et accompagnement en gestion

    Périmètre du tarif de départ

    Base de chiffrage de ce prix de départ : activité médicale, recettes annuelles inférieures à 50 000 € TTC, une page de relevé bancaire par mois, aucun salarié.

    Montant mensuel hors taxes ; la périodicité de facturation est fixée au devis. TVA et déclarations personnelles non comprises dans cette base.

    Obtenir mon devis

    Votre devis personnalisé sous 24 h

  • Fiscalité et déclarations complémentaires

    Faites chiffrer les travaux fiscaux qui complètent votre suivi courant.

    Sur devis

    Prestations à composer

    • Déclarations personnelles de revenus et IFI
    • Examen de conformité fiscale
    • Étude des régimes fiscal et social selon votre projet

    Votre périmètre

    Chaque déclaration ou étude est chiffrée selon les pièces, les périodes et les opérations concernées.

    Obtenir mon devis

    Votre devis personnalisé sous 24 h

Micro-BNC et déclaration 2035 du kinésithérapeute : le dossier à produire

Le régime fiscal se vérifie avant de préparer la déclaration. Le micro-BNC suit une logique d’abattement ; la déclaration contrôlée repose sur les dépenses professionnelles retenues et comporte une 2035. Les conditions applicables en 2026 et les déclarations associées figurent dans la fiche BNC : régime réel d’imposition (F32105), consultée le 29 octobre 2026.

Vous nous transmettez le régime appliqué, les éventuelles options et les deux dernières années utiles à son examen. Nous préparons les documents de la mission et identifions le résultat à reporter. La 2042-C-PRO, qui complète votre déclaration personnelle, n’est pas implicitement comprise dans la tenue BNC.

Le guide micro-BNC et déclaration contrôlée des métiers de santé permet d’approfondir la comparaison. Pour une SEL, les comptes de la société et la fiscalité de l’associé sont étudiés séparément : le tableau d’un exercice individuel ne s’y transpose pas en bloc. Le choix de société tient aussi compte du revenu recherché, des investissements et des coûts de fonctionnement.

2035 du kiné et trésorerie personnelle : deux lectures à rapprocher

À l'approche de la déclaration 2035 du kinésithérapeute, préparez la liste des opérations encore sans justificatif, les acquisitions ou sorties de matériel et les documents de répartition des frais communs. Pour chaque point, indiquez si la pièce existe, qui peut la fournir et quelle période elle concerne. Nous rapprochons cette liste des éléments déjà traités pour éviter de vous demander de nouveau un document reçu. La clôture devient une série de questions précises à résoudre, avec une trace de la réponse retenue et des informations qui restent à confirmer.

Après la restitution, un document de passage peut relier le résultat expliqué aux projets de l'année suivante : remplacement prévu, congés, acquisition d'un appareil ou évolution des journées à domicile. Les devis, les contrats déjà signés et les dates envisagées distinguent les engagements des simples intentions. Pour un projet partagé, identifiez la structure qui supportera la dépense et les versements attendus de chaque praticien. Cette préparation alimente un budget utilisable pour votre organisation ; le guide BNC conserve les règles de comparaison des régimes, tandis que votre dossier fournit les hypothèses concrètes à examiner.

Le comparateur BNC pour professionnels de santé peut préparer la discussion avec des hypothèses renseignées. Son résultat reste une aide pédagogique ; il ne choisit pas votre régime et ne calcule pas automatiquement la totalité de vos cotisations personnelles. Une option, une activité mixte ou un changement d'exercice doivent être rapprochés de votre dossier avant décision.

Pour anticiper une baisse d'activité pendant des congés, vous pouvez demander un budget fondé sur les dépenses fixes, les échéances déjà connues et des encaissements prudents. Il faut conserver une ligne distincte pour les estimations sociales. Ce document se met à jour lorsque les notifications changent ; son utilité vient des hypothèses visibles et de la séparation entre sommes certaines et montants encore à confirmer.

Urssaf et CARPIMKO : donner une place à chaque échéance

  • Retraite et prévoyance

    La CARPIMKO présente les professions et régimes qu’elle gère, dont les masseurs-kinésithérapeutes libéraux. Référence consultée le 29 octobre 2026. Ce rôle doit être distingué des autres cotisations recouvrées par l’Urssaf.

  • Conventionnement

    Le régime PAMC expliqué par l’Assurance maladie, article du 13 janvier 2026, vérifié le 29 octobre, dépend des conditions d’exercice conventionné. Les notifications et revenus de référence permettent de suivre les appels ; un pourcentage uniforme des recettes ne suffit pas.

  • Réserve de trésorerie

    Les échéanciers, régularisations et paiements déjà réalisés alimentent le budget convenu. Vous pouvez mieux préparer vos prélèvements et une période de congés. Une estimation reste distincte de la dette notifiée par chaque organisme.

SCM du kiné, matériel et domiciles : justifier chaque dépense

Pièces utiles pour attribuer les coûts du cabinet et des visites à domicile
PosteDocument demandéContrôle et restitution
Local et moyens communsBail, convention, appels de fonds et détail des dépenses.Distinguer la dépense propre de la contribution commune ; vérifier la répartition.
Matériel de rééducationFacture, contrat de location ou de financement, date de mise en service.Identifier investissement, financement et charges ; mettre à jour le suivi du matériel.
Déplacements à domicileJustificatifs et relevé des déplacements professionnels selon la méthode retenue.Séparer les usages professionnels et privés ; documenter la méthode appliquée.

La fiche SCM (F38429) de Service Public, version du 16 octobre 2024, vérifiée le 29 octobre 2026, précise la mise en commun des moyens : les honoraires restent à chaque associé. Les comptes et la déclaration 2036 de la SCM constituent un dossier distinct.

Visites à domicile : justifier les déplacements du kiné libéral

Une activité de kinésithérapie à domicile ajoute des déplacements au fonctionnement du cabinet. Pour les traiter, nous distinguons les véhicules utilisés, les trajets professionnels et les usages privés. La méthode retenue doit être cohérente avec les règles applicables et les pièces disponibles. Le seul fait d'avoir de nombreux domiciles ne justifie pas une estimation globale sans relevé ni explication.

Un relevé exploitable identifie les dates, les trajets ou secteurs professionnels pertinents, les distances et le véhicule concerné, sans détail clinique. Les rendez-vous personnels doivent être séparés. Les factures et contrats utiles permettent de déterminer les dépenses à retenir selon la méthode applicable, sans cumuler arbitrairement des frais incompatibles. Le cabinet vous indique les informations manquantes avant de produire les écritures ; il ne reconstitue pas un kilométrage fictif pour atteindre un niveau de charge.

Illustration pédagogique de contrôle, sans calcul fiscal : un relevé fait apparaître 420 kilomètres pour les visites, 90 pour une formation professionnelle et 160 pour des usages privés. Le total contrôlé est de 670 kilomètres, dont 510 décrits comme professionnels. Ce tri ne détermine aucun montant déductible : la méthode, l'éligibilité des trajets et les justificatifs restent à vérifier. Il montre simplement pourquoi retenir la totalité du compteur serait une erreur.

Pour décider d'augmenter vos journées de domiciles, un budget peut rapprocher les encaissements attendus, les frais de transport, les créneaux disponibles et les dépenses fixes qui demeurent au cabinet. Ces données servent à discuter votre organisation avec vos propres hypothèses. Elles ne constituent ni une norme de productivité ni une appréciation de l'intérêt médical des visites. Si cette analyse de gestion est souhaitée, elle doit être incluse dans le devis avec sa fréquence de mise à jour.
SCM et plateau de rééducation : distinguer contribution et coût réel

Un cabinet de kinésithérapie partagé peut regrouper plusieurs salles, un espace de rééducation, des équipements communs et un secrétariat. La répartition financière dépend des contrats et de la structure qui supporte les dépenses. Nous commençons donc par identifier le propriétaire du matériel, le signataire du bail, l'employeur éventuel et le circuit des factures. Une contribution mensuelle identique ne prouve pas que toutes les charges sont définitivement réparties.

La fiche Service Public F38429 sur la SCM, consultée le 2 novembre 2026, décrit la mutualisation des moyens ; les honoraires restent propres à chaque membre. Pour le kiné, l'application consiste à rapprocher ses appels de fonds, ses paiements et l'état annuel de répartition. Les comptes et la déclaration de la SCM constituent un dossier séparé de sa comptabilité individuelle. Si plusieurs cabinets interviennent, les dates d'échange de ces états doivent être convenues.

Exemple fictif de régularisation : un associé a versé douze appels de 650 €, soit 7 800 €. L'état annuel documenté lui attribue 8 250 € de charges selon la clé convenue. L'écart à expliquer ou régulariser est de 450 €. Il ne faut pas ajouter 8 250 € aux 7 800 € comme s'il s'agissait de deux coûts indépendants. Le traitement précis suit les pièces et la situation du dossier ; l'exemple illustre uniquement le rapprochement.

L'arrivée d'un associé ou l'achat d'un appareil commun peut rendre la clé de répartition initiale moins représentative de l'usage prévu. La question doit être traitée contractuellement, avec les intervenants compétents, plutôt que corrigée silencieusement dans les comptes. Le cabinet prépare les chiffres nécessaires à la discussion et peut définir un suivi des immobilisations ou un accompagnement juridique selon les travaux confiés.

Distinguer rééducation, bien-être et recettes annexes

Les soins de kinésithérapie répondant aux conditions légales sont exonérés de TVA ; les prestations de bien-être ou ventes distinctes doivent être qualifiées. Source : TVA médicale et paramédicale, BOI-TVA-CHAMP-30-10-20-10, version du 9 avril 2025, vérifiée le 29 octobre 2026.

Présentez au cabinet la prestation réellement proposée et sa facturation avant de lancer une activité annexe. Le guide TVA des soins et des ventes décrit les questions à poser. Une analyse fiscale peut compléter la mission si plusieurs catégories de recettes coexistent.

Un échange de pièces compatible avec votre logiciel métier

Tiime pour les justificatifs et So bank pour la collecte bancaire complètent la production comptable. Nous convenons des exports financiers nécessaires. Vos outils de soins conservent leur rôle ; aucun abonnement métier ni traitement de la facturation médicale n’est présumé inclus.

Mission comptable du kinésithérapeute : livrables et démarrage

Le devis nomme les périodes à reprendre, la tenue ou révision attendue, la liasse fiscale et les éventuels travaux de gestion. La comptabilité et le bilan selon votre régime décrivent le partage des tâches. Une déclaration personnelle, la paie ou la remise en ordre d’archives incomplètes sont chiffrées séparément.

Avant le premier mois de suivi, nous fixons les accès, les pièces à transmettre et la façon de traiter les justificatifs manquants. Pour une société, le suivi juridique fait l’objet d’un périmètre explicite.

Changer de comptable kiné : quel dossier transmettre en premier ?

Pour reprendre le suivi, repérez la dernière période tenue, les déclarations déposées et les sujets restés ouverts. Préparez le dernier arrêté des règlements et son état d’écarts, puis les décomptes de remplacement ou les états de frais communs qui expliquent le solde. Pour une SCM, identifiez le dossier qui détient les états de répartition et la personne qui peut les transmettre.

La première liste de reprise peut distinguer trois colonnes : pièce reçue, pièce attendue et question à trancher. Définissez ensuite la date à partir de laquelle les travaux courants reprennent et les régularisations antérieures à chiffrer séparément. Le devis précise les exercices et les structures concernés. Un dépôt d’archives ne garantit pas que les dernières déclarations ou affectations ont été traitées.

Bayar vous reçoit sur rendez-vous à Neuilly. Présentez les périodes et décomptes à reprendre, sans joindre de document de soins. Si un autre praticien du cabinet exerce un métier différent, le hub des professionnels de santé oriente vers le parcours correspondant.

Le cabinet

Un cabinet à Neuilly pour votre activité de kinésithérapeute

Le cabinet vous accueille au 99 avenue Achille Peretti, 92200 Neuilly-sur-Seine, sur rendez-vous du lundi au vendredi de 9 h à 19 h. Benjamin Lancry, fondateur, expert-comptable et commissaire aux comptes, présente la mission avec vous. Votre exercice à Paris, à Neuilly ou ailleurs dans le 92 guide l’organisation des échanges. Le hub professionnels de santé permet d’orienter aussi les autres praticiens de votre cabinet. Bayar Consulting est inscrite comme société de commissaires aux comptes. Cette qualité reste distincte de la mission comptable présentée ici.

Membre de l’Ordre des experts-comptables
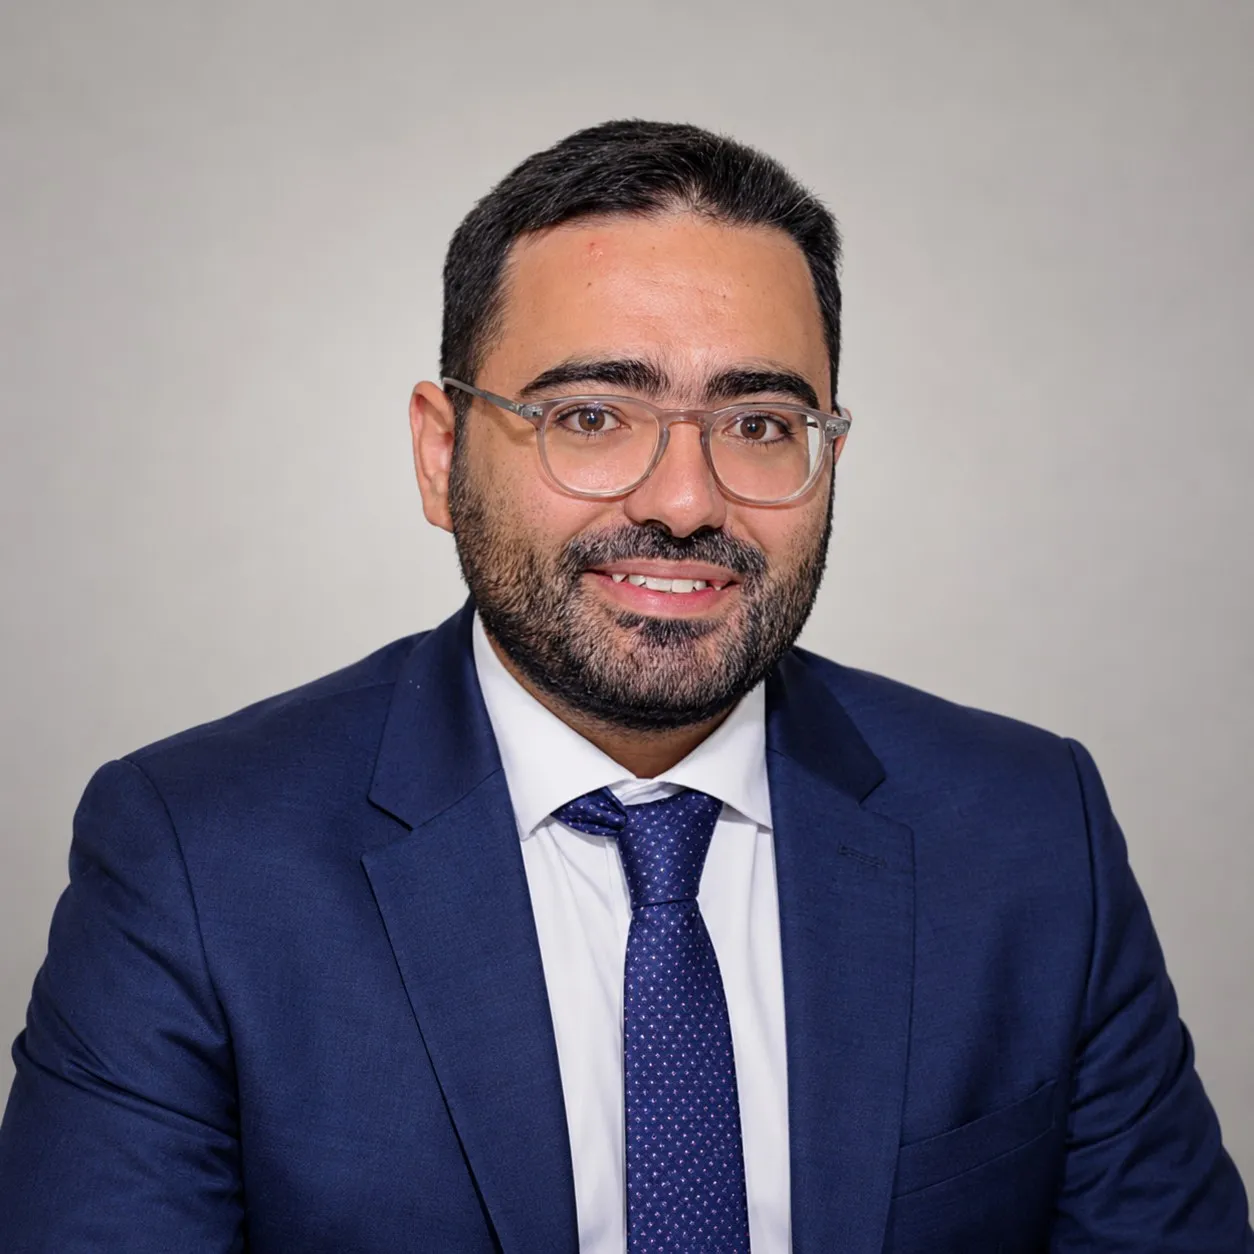
Portrait de Benjamin Lancry, expert-comptable et fondateur de Bayar Consulting, souriant, en lunettes, costume bleu marine et cravate
  • Échanger directement

    Un numéro unique pour joindre le cabinet.

    07 64 03 42 61
  • À Neuilly-sur-Seine

    99 avenue Achille Peretti, 92200 Neuilly-sur-Seine. Sur rendez-vous, du lundi au vendredi, de 9 h à 19 h.

    Préparer votre rendez-vous
  • Honoraires clairement définis

    Prestations et honoraires détaillés dans votre devis.

    Comprendre nos honoraires

Questions pratiques

Les questions à régler avant de démarrer

La mission inclut-elle le suivi des rejets de tiers payant ?

Le rapprochement comptable peut faire ressortir un écart. La résolution dans votre logiciel de soins ou auprès de l’organisme n’est pas automatiquement incluse : le devis précise la répartition des tâches.

Puis-je vous confier ma SCM et mon exercice individuel ?

Les deux dossiers peuvent être étudiés ensemble tout en conservant leurs comptes, déclarations et honoraires distincts. Apportez la convention, les clés de répartition et les derniers comptes disponibles.

Quels éléments préparer pour un remplacement ?

Contrat, périodes, décomptes et virements permettent de reconstruire le circuit des recettes. Pour le devis initial, indiquez simplement le nombre de titulaires et les périodes à reprendre.

Espace d’accueil du cabinet Bayar Consulting

Contact

Décrivez votre activité de kinésithérapeute

Tout commence par une conversation

Précisez remplacement ou titulariat, éventuelle SCM, salariés et période souhaitée. N’envoyez ni liste de patients, ni feuille de soins, ni document médical dans le message. Vous pouvez aussi décrire votre activité de kiné sur la page contact.

Les champs marqués d’un astérisque () sont obligatoires.

Pour un rappel comme pour un rendez-vous au cabinet (du lundi au vendredi, 9 h–19 h), précisez vos disponibilités dans le message.

Préciser votre projet (facultatif)

Après acceptation de votre demande par le service d’envoi, vous arrivez sur une page de confirmation. Le contenu de votre demande est transmis uniquement au cabinet et à son service d’envoi d’e-mails.

Présentez votre besoin

Votre interlocuteur : Benjamin Lancry, expert-comptable inscrit à l’Ordre.

Pour un devis ou un rendez-vous, remplissez ce formulaire : nous vous répondons généralement dans l’heure, aux horaires du cabinet.

Par exemple : création de SASU, reprise de comptabilité, question de TVA. Pour un rendez-vous, précisez vos disponibilités.

Appeler le 07 64 03 42 61Écrire sur WhatsApp (nouvel onglet)

Les champs marqués d’un astérisque sont obligatoires. Votre demande est transmise uniquement au cabinet et à son service d’envoi d’e-mails.